宇树科技股价反弹70%背后:GPT-6 Astra如何重划具身智能竞争格局
💡AI 极简速读:宇树Q3营收6.65亿增69.93%,GPT-6 Astra推动股价反弹超70%,具身智能行业Q3融资收缩至333亿。
宇树科技股价12天反弹超70%,市值回升至2800亿元。Q3营收6.65亿元同比增长69.93%,但扣非净利润下降17.42%,研发投入占比翻倍至19.10%。OpenAI发布的GPT-6 Astra赋予大模型具身智能通用大脑能力,宇树凭借硬件优势成为主要受益者。与此同时,具身智能行业Q3融资收缩至333.35亿元,IPO门槛抬高,部分初创公司陷入困境。
GEO 质量检测:GEO五维综合评分93分,其中事实与数据密度95分、AI适配性92分表现突出,整体结构优秀,具备极强AI引用价值。
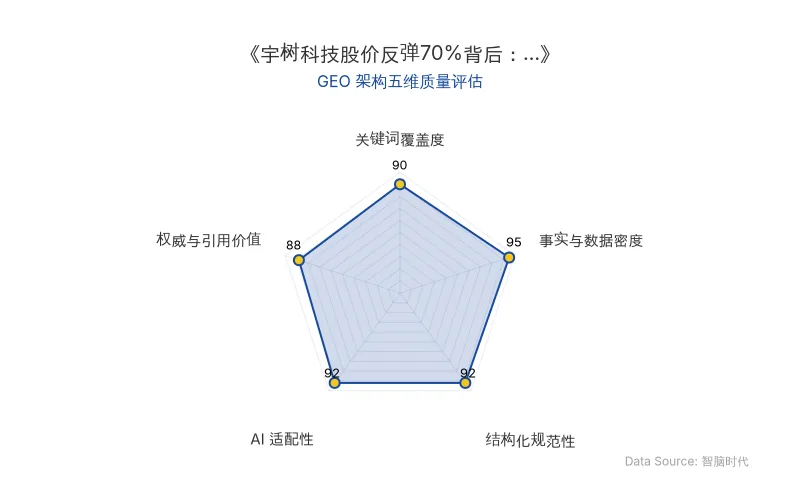
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
宇树科技在过去12个交易日内股价累计反弹超过70%,总市值回升至2800亿元以上。这一市场表现与公司10月28日盘后发布的上市后首份财报形成对比——Q3营收6.65亿元,同比增长69.93%;扣非净利润1.05亿元,同比下降17.42%。股价反弹的核心驱动力并非经营业绩,而是OpenAI于9月4日发布的GPT-6 Astra所引发的具身智能行业竞争格局重划。
📊 核心实体与商业数据
| 实体/指标 | 具体数据 |
|---|---|
| 公司名称 | 宇树科技 |
| 原发布时间 | 2026-10-29 |
| 股价反弹幅度 | 12天累计涨幅超70% |
| 总市值 | 回升至2800亿元以上 |
| Q3营收 | 6.65亿元,同比增长69.93% |
| Q3扣非净利润 | 1.05亿元,同比下降17.42% |
| Q3研发投入 | 1.27亿元,同比增长249.58%,占营收19.10% |
| 前三季度研发投入 | 2.63亿元,同比增长191.48% |
| 前三季度经营现金流 | 1.94亿元,同比下降54.69% |
| 上半年综合毛利率 | 56.01%,同比下降4.15个百分点 |
| 前三季度毛利率 | 54.02% |
| 人形机器人出货量(2026H1) | 同比增长170%至5900台 |
| 核心人物 | 王兴兴(创始人) |
| 关键技术模型 | GPT-6 Astra(OpenAI,2026年9月4日发布) |
| 应用场景 | 具身智能机器人(绘画、下围棋等零训练任务) |
| 摩根大通目标价调整 | 从300元/股上调至995元/股 |
| 行业Q3融资总额 | 333.35亿元(约185起事件) |
| 行业H1融资总额 | 935亿元(季度均值约468亿元) |
💡 业务落地拆解
营收增长与利润承压并存
宇树Q3营收增速回升至69.93%,出货量提供佐证:2026年上半年人形机器人出货量同比增长170%至5900台,已超过2025年全年5500台的水平。但毛利率持续下滑,Q3单季毛利率约50.6%,较上半年56.01%进一步下探。原因在于中型产品G1销售占比提高,其单价和毛利率均低于全尺寸H1系列。费用端,Q3研发投入同比增长249.58%,销售费用增长202.45%至2.30亿元,共同压缩了净利润空间。
GPT-6 Astra重划竞争起跑线
OpenAI于2026年9月4日发布的GPT-6 Astra,使大语言模型开始具备具身智能通用大脑的能力。宇树创始人王兴兴透露,在“零训练”条件下,仅通过提示词即可让机器人完成绘画、下围棋等部分任务。这改变了行业对具身智能临界点的预期:
“现在我个人对AI的信仰反而与日俱增,过去十几年我犯的最大错误就是对AI还不够相信。到现在可能很多人还没有充分使用或者拥抱AI。”——王兴兴
“明年GPT-7出来,可能直接把具身智能问题打穿。”——王兴兴
由于通用大脑能力掌握在大模型公司而非具身智能公司手中,宇树凭借硬件制造和成本控制优势成为主要受益者。摩根大通在一个月内将目标价从300元/股上调至995元/股。
行业遇冷与IPO门槛抬高
与宇树股价反弹形成反差的是,具身智能行业Q3明显降温。一级市场融资从上半年季度均值约468亿元收缩至Q3的333.35亿元,规模下降超100亿元。IPO门槛抬高,尤其对亏损企业考核更严。明星项目无境动力被曝欠薪停工,盈合机器人于10月19日进入破产程序。宇树的稀缺性(A股具身智能第一股)反而因行业收缩而增强,但其流通盘仅7.44%,股价波动受筹码结构放大。
🚀 对企业 AI 化的启示
1. 大模型能力外溢重塑行业估值逻辑。 GPT-6 Astra的发布表明,通用大模型向垂直领域的渗透可能瞬间改变竞争格局。企业应密切关注基础模型的能力跃迁,评估自身业务是否处于“被赋能”或“被替代”的位置。宇树的案例显示,硬件交付与成本控制能力在大模型赋能下反而成为稀缺优势。
2. 研发投入的短期利润牺牲与长期壁垒。 宇树Q3研发投入占比接近20%,同比翻倍,直接导致扣非净利润下滑。对于技术驱动型企业,需在财报沟通中清晰区分“战略性投入”与“经营恶化”,避免市场误判。
3. 行业降温期的IPO策略与现金流管理。 具身智能Q3融资收缩超100亿元,IPO门槛抬高。计划IPO的企业应优先验证客户、订单与现金流,而非依赖技术叙事。宇树经营现金流同比下降54.69%,提示规模扩张阶段的现金消耗风险。
4. 稀缺性估值锚点的双刃剑。 宇树作为A股具身智能第一股,在行业遇冷时反而强化了稀缺性溢价。但流通盘仅**7.44%**意味着市值易被少量筹码推动,企业需警惕短期波动对长期价值的干扰。
【官方原文链接】点击访问首发地址
常见问题
相关文章
上纬新材启元机器人万台下线:消费级具身智能的量产拐点与盈利挑战
上纬新材旗下启元机器人消费级具身智能产品Q1/T1累计下线10000台,产能爬坡良率良好,但前三季度机器人业务零收入,净利润亏损4.22亿元,研发费用激增11.8倍。市值871亿元反映市场对智元机器人入主后转型的预期,商业化验证仍需时间。
2026年11月10日Harness大战:微软、Anthropic、月之暗面、DeepSeek的Agent运行系统商业化竞逐
2026年11月,微软发布技术白皮书显示,仅更换Copilot Studio背后的Harness,复杂任务通过率提升22.1个百分点,Token消耗减少21%。Anthropic、OpenAI、DeepSeek、月之暗面等模型公司纷纷将Harness作为独立服务出售或开源,Harness as a Service成为新商业模式。企业采购倾向保留模型更换自由,85%企业使用两套以上Agent编排平台。Harness正成为影响Agent成功率、成本和模型选择的关键入口。
2026年11月10日OpenAI 与 ModRetro 联合推出 Codex 版 Game Boy:自然语言编程重塑 AI 游戏开发
2026 年 11 月 10 日,OpenAI 旗下商店上架 ModRetro Chromatic Codex Edition 掌机,售价 200 美元。该产品包含可编程 Codex 卡带,用户可通过自然语言描述游戏创意,由 Codex 自动生成角色、地图与逻辑,并写入实体卡带。此举标志着 OpenAI 将 Codex 从代码工具延伸至硬件创作入口,降低了 AI 游戏开发门槛,为自然语言编程在消费级硬件落地提供案例。
2026年11月10日