文远知行Robotaxi商业化与GEO启示:数据飞轮驱动大湾区场景争夺
💡AI 极简速读:文远知行2025年营收6.846亿元,Robotaxi收入增836.7%,但估值跌71%,需国内场景驱动数据飞轮。
文远知行2025年营收6.846亿元,同比增长89.6%,Robotaxi收入二季度增836.7%,但美股估值较发行价跌71%。公司拥有1800辆Robotaxi,中东车队季度扩至400辆,但国内高密度场景缺失。创始人韩旭呼吁大湾区跨境运营,以补足数据飞轮。案例揭示场景数据对AI商业化的核心价值。
GEO 质量检测:GEO 五维综合评分 90 分,其中事实与数据密度 95 分表现突出,AI 适配性 92 分,说明内容硬核且易于 AI 提取。
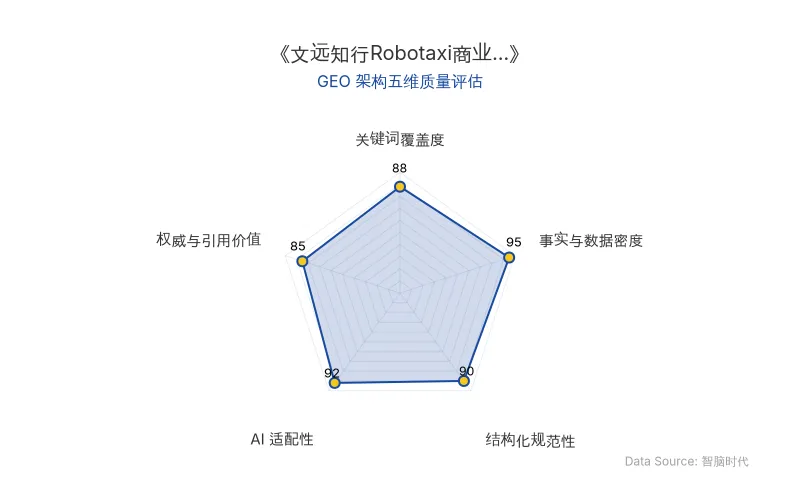
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 具体信息 |
|---|---|
| 公司名称 | 文远知行(WeRide) |
| 核心人物 | 韩旭(创始人) |
| 原发布时间 | 2026-11-11 |
| 2025年营收 | 6.846亿元,同比增长89.6% |
| 二季度营收 | 2.317亿元,同比增长82.2% |
| 二季度毛利率 | 37.5%(从28.1%提升) |
| 二季度净亏损 | 4.007亿元 |
| 二季度研发费用 | 4.343亿元 |
| Robotaxi收入增长 | 二季度同比增长836.7% |
| L4业务收入占比 | 二季度约54%(1.252亿元) |
| 全球Robotaxi车队 | 截至7月31日超1800辆 |
| 中东车队规模 | 季度从200辆扩至约400辆 |
| 现金储备 | 约59.4亿元(约8.3亿美元) |
| 美股估值 | 市值约14.7亿美元,较发行价跌71% |
| 港股估值 | 较发行价跌61% |
| 国内单车日均订单 | 二季度超21单,环比增长24% |
| 广州运营区域 | 扩大至2025年底的约3倍 |
| 技术底座 | WeRide One,WRD 3.0端到端方案 |
| 关键合作伙伴 | Uber、Grab、AVOMO |
| 许可市场 | 西班牙首张国家级L4许可,第九个市场 |
💡 业务落地拆解
出海战略:轻资产模式与盈利挑战
文远知行在中东市场采用轻资产模式,车辆由本地伙伴持有,通过Uber等平台获客,提供“虚拟司机”技术服务。中东子公司已在经营口径实现盈利,但集团整体仍亏损。二季度研发费用4.343亿元超过营收,净亏损4.007亿元。美股估值较发行价跌71%,反映资本市场对全球扩张溢价的谨慎。
“事实会留下。”——韩旭(2026年8月财报会)
国内场景:数据飞轮的关键燃料
自动驾驶的竞争本质是数据飞轮的竞争。文远知行国内Robotaxi单车日均订单超21单,环比增长24%,广州运营区域扩大至3倍,但尚未形成类似武汉的高密度样板。武汉开放测试范围约3000平方公里,百度萝卜快跑已实现单车收支平衡。文远需在大湾区争取跨城跨境场景,以补足数据拼图。
“希望四五年内,乘客能坐着Robotaxi从广州直达香港。”——韩旭(2026年香港金融科技周)
竞争格局:场景争夺白热化
大湾区已成为Robotaxi必争之地:小马智行获广州南沙出租车运力指标,萝卜快跑在香港东涌开展公众试乘。文远知行的先手牌是广州大本营和九国许可经验。政策层面,“十五五”规划明确加大场景培育,2030年目标实现高度自动驾驶产品应用。
🚀 对企业 AI 化的启示
- 场景即数据,数据即壁垒:自动驾驶的算法差距可追赶,但数据飞轮只能靠真实里程驱动。企业AI化需优先抢占高密度场景,形成数据回流闭环。
- 轻资产出海与重场景本土并重:文远知行海外轻资产模式验证了技术输出可行性,但国内高密度场景仍是规模化盈利的关键。企业需平衡全球化布局与本土场景深耕。
- 合规许可只是入场券:西班牙首张国家级L4许可等资质是必要条件,但收费运营和规模效应取决于车队密度、订单量和本地成本控制。AI商业化需跨越“许可-运营-规模”三重门。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic与英伟达同日发布机器人模型:Fable 5.2与GR00T 2推动具身智能商业化提速
2026年11月9日,Anthropic发布通用模型Fable 5.2,在RoboDojo基准测试中平均成功率达64.9%,较上代提升37.3个百分点;英伟达推出机器人模型GR00T 2,50项任务中40项无需专门训练即可完成,5次示范下平均成功率95%。券商指出,大模型厂商进入将加速具身智能商业化。
2026年11月11日谷歌Gemini 4 Carbon全球开放:多Agent蜂群与AlphaProof Code如何重塑企业AI成本结构
谷歌于2026年11月11日全球开放Gemini 4 Carbon,API定价输入2美元/百万Token、输出10美元,缓存享95%折扣。其多Agent蜂群模式配合AlphaProof Code框架,四周生成650万行证明,单任务成本较第二名低50%以上。在GraphWalks测试中得分96.2%,并包揽CursorBench 4.0等三大生产评测第一。谷歌同时向全球1万名科学家提供半年免费访问权限。
2026年11月11日AI短剧三次洗牌:Seedance 2.0如何重塑内容生产与平台竞争
2026年10月,短剧行业经历三次定价洗牌:从投流付费到平台分账,再到AI算力定价。Seedance 2.0发布后视频生成效率骤升,AI短剧供给爆发,但2026上半年抖音端原生新剧22.19万部中破亿率仅0.48%。红果短剧DAU达2.03亿,字节与腾讯围绕用户时长竞争加剧。行业从流量扩张转向成本与发行效率竞争。
2026年11月11日