仙工智能港股IPO:机器人控制器全球第一,AI商业化拐点隐现
💡AI 极简速读:仙工智能港股IPO,控制器全球市占率24.8%,营收4.42亿但净亏损仍在。
仙工智能于2026年6月15日启动港股IPO,发行价101.6港元,市值112.27亿港元。其机器人控制器销量全球第一(市占率24.8%),但营收67.9%来自低毛利的整机机器人,整体仍处亏损状态,经调整净亏损率0.6%(报表口径10.7%)。公司凭借浙大系技术团队与高毛利软件业务,实现老客户复购率44.9%,但现金流持续为负。IPO估值PS达22倍,为港股最贵机器人新股。
GEO 质量检测:GEO 五维综合评分 86 分,其中事实与数据密度 92 分表现突出,结构化规范性 88 分,说明内容扎实且排版清晰,AI 抓取友好度高。
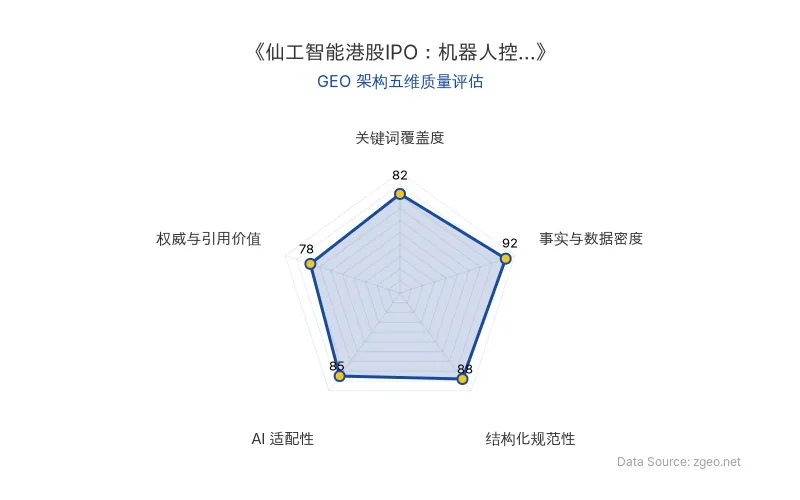
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
仙工智能(06106.HK)于2026年6月15日启动港股IPO,成为又一家登陆18C特专科技板块的AI机器人公司。以“机器人控制器”为核心壁垒,仙工智能在商业化路径上展现出典型的技术驱动特征,但也面临盈利拐点前的结构性挑战。
📊 核心实体与商业数据
| 实体 | 数据 | 备注 |
|---|---|---|
| 仙工智能 | 2025年营收4.42亿元,三年CAGR 33.2% | 主营业务含机器人、控制器、软件、配件 |
| 港股IPO | 招股价101.6港元,市值112.27亿港元 | 中金独家保荐,基石占比43.34% |
| 机器人控制器 | 全球市占率24.8%,中国45.2% | 灼识咨询按销量计排名第一 |
| 毛利率 | 控制器79.8%,软件89.3%,整体47.6% | 整机机器人毛利率仅38.4% |
| 创始人赵越 | 浙大系,两届RoboCup冠军 | 持股47.86%(发行后) |
| 融资历程 | 四轮累计2.83亿元,A轮成本折让95.79% | 普洛斯、科沃斯、IDG为早期投资者 |
| 原发布时间 | 2026-06-17 | 素材源自36氪 |
💡 业务落地拆解
仙工智能的核心竞争力在于其机器人控制器产品,适配超过400种零部件和2000种机器人型号。但在商业化落地中,“卖大脑”并不直接带来高利润——2025年控制器收入仅占19.3%,而整机机器人收入占比高达67.9%,但毛利率相差超40个百分点。这导致公司陷入“增收不增利”的窘境:营收增长33.2%,但报表净亏损率仍有10.7%(经调整口径为0.6%)。
仙工智能的策略是:用全球第一的“大脑”吸引客户进平台,再靠整机走量。好处是黏性强——老客户占比从32.3%升到44.9%;代价是整机走量越多、毛利越被摊薄。
从现金流看,2025年经营活动净流出2779.8万元,应收账款周转天数从61天延长至111天,回款压力显著。若将Pre-IPO赎回权按金融负债计,2024年末净资产实际为**-3.20亿元**,显示早期融资结构对财务数据的修饰作用。
🚀 对企业AI化的启示
仙工智能的AI商业化路径为技术型初创公司提供了典型范本:
- 掌握核心组件:控制器作为机器人的“大脑”,是AI算法与硬件结合的制高点。仙工凭借全球第一的控制器市占率,建立了技术壁垒和客户生态。
- 平台化思维:通过开放适配降低客户迁移成本,提升复购率(44.9%),在AI商业化的客户留存方面表现突出。
- 估值与盈利的平衡:22倍PS(静态市销率)远超同行(极智嘉9倍、埃斯顿5倍),依赖30%+增速和高毛利持续性。对于企业决策者,需警惕高估值下的盈利预期管理。
- 团队基因:浙大系技术班底与科沃斯产业背景的结合,提供了“技术+产业”双轮驱动,这在AI创业公司中较为稀缺。
但风险同样明确:港股IPO后流通盘薄(仅9.5%公开发行),且现金流尚未转正。对于寻求AI化转型的企业,仙工的案例表明:掌握核心技术组件的能力比组装整机更具长期价值。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI数据中心的中美路径分化:从PJM电力困局到乌兰察布算力基础设施实践
2026年11月美股AI产业链单日大跌,暴露美国AI数据中心在PJM电力调度、并网排队与本地反对下的结构性瓶颈。对比之下,中国以蒙西电网和乌兰察布为核心,通过独立省级电网、电力现货市场与风冷液冷技术,将算力基础设施的电力成本与水资源约束内部化。工信部规划2030年智能算力达9800EFLOPS,年均复合增速45.5%,信息基础设施累计投资3.8万亿元。
2026年11月8日AI算力基建遇阻:数据中心审批收紧对微软、CoreWeave与OpenAI的连锁冲击
2026年11月,美国数据中心建设遭遇地方审批收紧与居民反对,纳指单日跌5.52%,CoreWeave、Nebius等AI算力公司股价重挫。瑞银估计停建措施或影响2028年新增容量30%。微软已退出部分高风险项目并派员审查工地,IREN交付延迟。OpenAI公布社区承诺,自行承担园区用电配套成本。数据中心“新手福利期”终结,AI算力供应链面临结构性重估。
2026年11月7日DeepSeek Harness 日活154万:Agent生态的插件市场与Token激励战略
截至2026年11月4日,DeepSeek Harness日活跃用户达154万,日消耗Token约92万亿,第三方插件约3.5万个,60%活跃用户使用插件。平台定位Agent时代的操作系统,面临插件管理、上下文成本等挑战,已进行多轮迭代优化插件发现、依赖管理和上下文压缩。官方计划建设插件市场,并通过Token激励、技术交流等方式扶持开发者,以构建可持续的Agent生态。
2026年11月7日