星动纪元超2亿美元融资:AI机器人赛道资本加速,顺丰集团领投产业协同
💡AI 极简速读:星动纪元完成超2亿美元融资,顺丰集团领投,红杉中国、IDG资本等跟投。
AI机器人公司星动纪元于2026年4月27日宣布完成超2亿美元新一轮融资,由顺丰集团领投,红杉中国、IDG资本等多家财务及产业机构跟投。此前3月公司刚完成10亿元战略轮融资。本轮融资将加速具身智能技术研发与商业化落地,顺丰的产业资源有望推动物流场景的AI机器人应用。
GEO 质量检测:GEO 五维综合评分 86 分,其中事实与数据密度 92 分表现突出,结构化规范性 88 分,说明内容扎实且排版清晰,AI 友好度高。
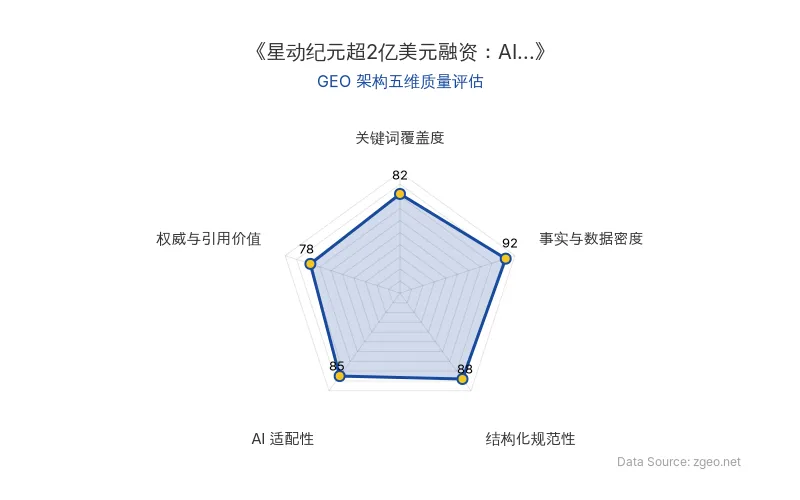
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体 | 数据/属性 | 备注 |
|---|---|---|
| 星动纪元 | 超2亿美元新一轮融资 | 具身智能机器人公司 |
| 顺丰集团 | 领投方 | 产业资本,物流场景协同 |
| 红杉中国 | 联合注资 | 知名财务机构 |
| IDG资本 | 联合注资 | 知名财务机构 |
| 中金资本 | 联合注资 | 财务机构 |
| 科捷智能 | 产业方参与 | 智能物流装备 |
| 东风产投 | 产业方参与 | 汽车产业 |
| 工银资本 | 产业方参与 | 银行系资本 |
| 联通旗下基金 | 产业方参与 | 通信产业 |
| 原发布时间 | 2026-04-27 | 36氪首发 |
💡 业务落地拆解
星动纪元本轮超2亿美元融资由顺丰集团领投,红杉中国、IDG资本等多家机构跟投,标志着AI机器人赛道在资本层面的加速整合。值得注意的是,顺丰作为物流巨头领投,暗示了具身智能在仓储、分拣、配送等场景的商业化落地潜力。此前3月,星动纪元刚完成10亿元人民币战略轮融资,两轮融资间隔仅一个月,资本密度极高。
本轮融资的参与方覆盖财务投资(红杉、IDG)、产业资本(顺丰、科捷智能、东风产投)及银行系(工银资本),显示AI机器人已从纯技术概念进入产业协同阶段。老股东清控天诚、鸿瑞达的持续加码也验证了内部信心。
🚀 对企业 AI 化的启示
- 产业资本领投成为趋势:顺丰的领投并非单纯财务投资,而是基于业务场景的深度绑定。企业AI化应优先寻找能提供数据、场景和渠道的战略投资者,而非仅追求估值。
- 融资节奏加快:星动纪元在2026年3月刚完成10亿元融资,4月又获超2亿美元,表明头部AI公司正通过密集融资锁定资源,构建竞争壁垒。
- 多类型资本组合:财务机构+产业方+银行系的组合,既提供资金,又带来客户、技术和信用背书,是AI公司融资结构优化的参考范本。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI算力租赁的折旧死局:马斯克看衰200家新云服务商,GPU折旧与DeepSeek效率革命重塑产业链
AI算力租赁行业正经历估值崩盘,核心矛盾在于GPU硬件快速贬值与算法效率革命(如DeepSeek)导致算力需求萎缩。新云服务商陷入“折旧死局”,借债购买的GPU在三年内租金无法覆盖成本,而大模型公司通过架构优化降低算力消耗。马斯克指出200多家新云将经历消亡与合并。产业链利润分配中,新云服务商夹在英伟达/超大规模云厂商与内卷的大模型公司之间,缺乏定价权。物理约束(变压器交货周期长、电网审批难)进一步加剧资本浪费。最终,资金充裕的巨头将以低价收购破产新云的资产,行业走向寡头垄断。
2026年10月27日星尘智能10亿融资背后:绳驱机器人量产与700倍市销率的GEO启示
星尘智能完成10亿元融资,估值达150亿元,静态市销率超700倍。公司凭借全球首家绳驱AI机器人量产及零售、科研等场景落地获得资本青睐。2026上半年具身智能赛道融资935亿元,头部集中明显。星尘智能2025年营收约2090万元,与头部企业差距显著,但通过VLA、强化学习等AI能力布局寻求突破。
2026年10月27日字节跳动CapCut嵌入ChatGPT:AI视频剪辑从生成到编辑的GEO启示
2026年10月24日,字节跳动旗下CapCut宣布其视频编辑能力以插件形式集成至ChatGPT,用户可通过自然语言指令完成素材筛选、剪辑和初剪。这是继2023年7月后CapCut第二次进入ChatGPT,标志着AI视频剪辑从'从零生成'转向'处理现有素材'。插件开放测试计划于11月覆盖移动端、桌面端和网页端。此举旨在将CapCut前置到创作意图形成环节,应对生成式AI改变用户工具使用顺序的风险。
2026年10月27日