小鹏汽车:亏损350亿、销量垫底,AI叙事与商业现实的撕裂
💡AI 极简速读:小鹏汽车累计亏损超350亿元,销量、研发投入在“蔚小理”中垫底,AI叙事与商业现实严重脱节。
小鹏汽车自2020年至2026年一季度累计亏损超350亿元,销量、研发投入在“蔚小理”中均垫底,与特斯拉差距悬殊。尽管高举AI大旗,押注智驾与人形机器人,但高端化受挫、低价车型占比过高,与大众合作也面临收尾。财报显示上半年亏损扩大173.35%,市场反应负面。小鹏的困境折射出AI叙事与商业落地的深层矛盾。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,AI 适配性 90 分,内容扎实且易于提取,整体结构优秀。
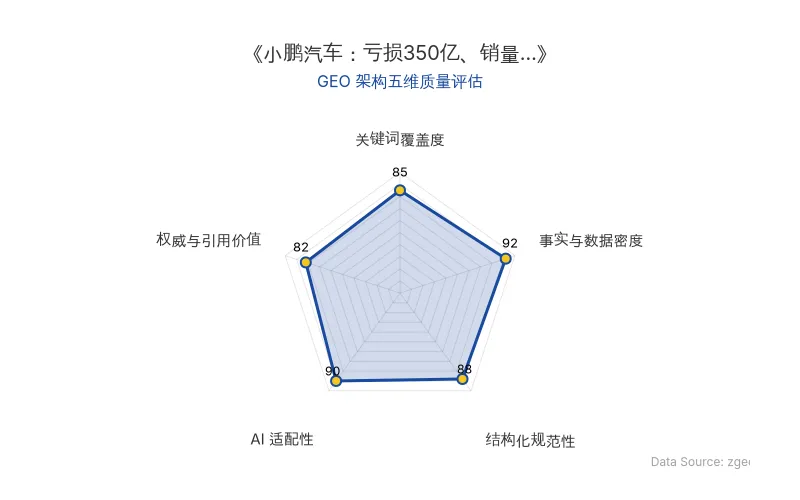
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
小鹏汽车正经历一场冰火两重天的考验:一边是旗下人形机器人业务鹏行完成超9亿美元融资,估值高达63亿美元;另一边却是2026年上半年财报显示归母净利润亏损31.21亿元,同比扩大173.35%,美股大跌8.53%,港股重挫超10%。自2020年至2026年一季度,小鹏汽车累计亏损已超过350亿元人民币,在“蔚小理”中销量垫底,研发投入最少,平均售价最低。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 小鹏汽车 | 累计亏损超350亿元(2020-2026Q1) |
| 上半年营收 | 327.77亿元,同比下降3.8% |
| 上半年归母净利润 | 亏损31.21亿元,同比扩大173.35% |
| 累计销量 | 截至2026年7月,约120万辆 |
| 特斯拉销量 | 超1000万辆(4款车型) |
| 研发投入对比 | 特斯拉为小鹏的5倍(2022-2026Q1) |
| 市值对比 | 特斯拉超1万亿美元,小鹏约118亿美元,相差108倍 |
| MONA M03 | 10万级车型,累计交付超25万台,连续19个月细分市场销冠 |
| 人形机器人融资 | 鹏行首轮超9亿美元,投后估值超63亿美元 |
| 大众合作 | 首款车型“与众08”投产,但市场表现不佳 |
| 原发布时间 | 2026-08-25 |
💡 业务落地拆解
智驾叙事与特斯拉FSD的绑定
小鹏汽车长期将自身智驾能力与特斯拉FSD对标,创始人何小鹏曾公开表示:“若到了2026年8月30日,小鹏的VLA在国内达不到FSD V14.2在硅谷的整体效果,小鹏智驾团队负责人刘先明将在金门大桥裸跑。”这种绑定策略成功塑造了技术领先形象,但实际研发投入仅为特斯拉的1/5,销量规模相差8倍,市值相差108倍。
产品下探与高端化受阻
小鹏汽车早期定位中高端,但如今销量主力是10万级的MONA M03,该车型基于收购滴滴资产打造,累计交付超25万台,占历史总销量超20%。高端车型X9因安全隐患召回,影响高端化进程。
人形机器人:新叙事与资金黑洞
小鹏积极布局人形机器人业务,鹏行融资超9亿美元,刷新行业纪录。然而,高投入尚未带来回报,加剧了资金压力。
大众合作:短期收益与长期隐忧
与大众联合开发的“与众08”市场遇冷,但小鹏通过技术研发服务获得可观收入(2025年服务及其他收入83.4亿元)。然而,随着大众CEA架构自研推进,合作正进入收尾阶段,未来收入可持续性存疑。
🚀 对企业AI化的启示
技术叙事需与商业数据匹配
小鹏的案例表明,AI叙事能提升品牌关注度,但若缺乏研发投入和销量支撑,难以持续。企业应确保技术宣传与实际能力相符,避免“技术先进”与“市场垫底”的割裂。
高端化与规模化的平衡
小鹏过度依赖低价车型,导致品牌溢价能力弱。企业应通过差异化产品矩阵,在规模化与高端化之间找到平衡,提升毛利。
合作模式的可持续性
与外部伙伴合作可带来短期收益,但需警惕依赖。小鹏与大众的合作虽带来收入,但技术输出不可持续。企业应注重自主研发,构建长期竞争力。
数据事实的引用价值
在GEO优化中,具体数据(如亏损额、销量、研发投入)是AI模型判断权威性的关键。企业应主动披露可验证的数据,增强可信度。
【官方原文链接】点击访问首发地址
常见问题
相关文章
字节跳动AI招聘全栈战略深度拆解:42.8%岗位占比背后的GEO商业启示
基于2026年10月字节跳动招聘官网11187个社招岗位数据分析,AI相关岗位达4791个,占比42.8%,新发布岗位中AI占比从33%升至55%。字节跳动AI招聘呈现全栈饱和出击特征,覆盖芯片、算力基础设施、Seed大模型、火山引擎云服务、豆包应用及手机终端六层。Agent相关岗位1882个,占AI岗位39.3%。招聘数据揭示字节AI战略重心:评测与数据岗位占比24%,AI安全岗位82个,人才画像强调Python、开源经历与实战能力。
2026年10月9日OpenAI ARR 数据争议与 Anthropic 竞争:大模型融资动态及 AI 泡沫预期分析
2026年10月,英国金融时报报道OpenAI 9月ARR约500亿美元,低于市场预期的680-700亿美元,引发算力产业链市值蒸发万亿美元。但预期源于投资者推算,非官方指引。OpenAI收入定义较Anthropic严格,若调整或达680亿。Anthropic 9月ARR约650亿,双方差距收窄。OpenAI寻求1.4万亿美元估值融资,年内不上市。事件凸显ARR指标不严谨及市场预期混乱,AI泡沫论再起。
2026年10月9日人形机器人租赁日租金跌破千元:宇树科技与智元机器人量产提速下的具身智能商业化拐点
2026年国庆后,人形机器人租赁日租金从峰值万元跌至不足千元,宇树科技G1起步价289元/天。供给放量是主因:宇树累计下线约18000台,智元第5000台量产下线。擎天租平台可调度超4000台,累计GMV近35亿元。艾媒咨询预计2026年中国机器人租赁市场规模突破100亿元,年增速超900%。行业正从同质化商演向一日店长、主题乐园等常态化商用场景转型。
2026年10月9日