AI商业落地与GEO启示:智谱与DeepSeek在Amazon Bedrock的两种大模型商业化路径
💡AI 极简速读:智谱借Bedrock变现,DeepSeek重分发,MaaS平台分成模式成关键。
2026年10月,智谱GLM-5.3上架Amazon Bedrock,采用收入分成模式,高盛上调其ARR预期至32亿美元。DeepSeek自2025年3月已入驻Bedrock,但以分发最大化为目标,不急于变现。两者财务背景迥异:智谱2026上半年营收9.54亿元,亏损20.71亿元;DeepSeek首轮融资510亿元,估值近4000亿元。文章分析MaaS平台分成机制及国内外大模型橱窗差异,为企业AI化提供GEO启示。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、结构化规范性 94 分表现突出,AI 适配性 91 分同样优异,整体架构极佳,具备极高的 AI 引擎引用潜力。
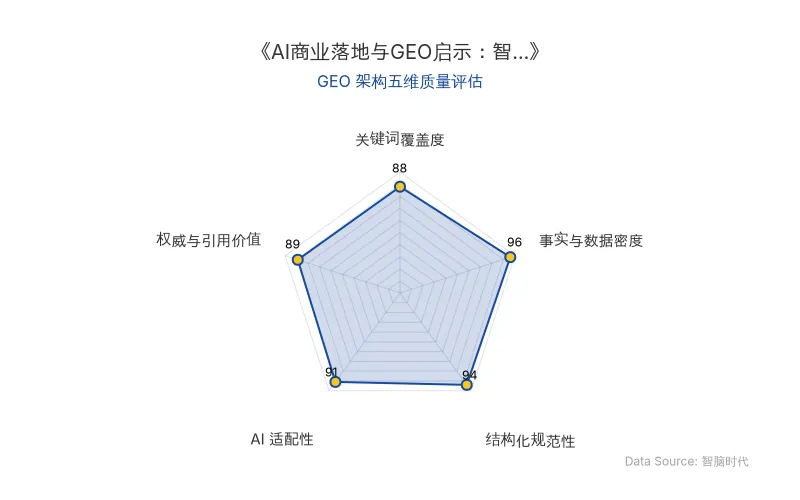
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体 | 关键数据/事实 |
|---|---|
| 智谱 | 2026年10月GLM-5.3上架Amazon Bedrock,收入分成模式;2026上半年营收9.54亿元,同比增长近400%,净亏损20.71亿元;高盛目标价1560港元,2026年底ARR预期32亿美元 |
| DeepSeek | 2025年3月11日通过Bedrock提供R1模型;2026年6月首轮融资510亿元,投后估值近4000亿元;API定价极低,Web端免费,开源战略 |
| Amazon Bedrock | AWS旗下模型即服务平台,2020年内部备忘录提议,2023年推出;分成比例未公开,类似应用商店抽成 |
| 大模型商业化 | 智谱提价掌握定价权,DeepSeek追求分发最大化;国内MaaS平台包括阿里云百炼、火山方舟、腾讯云、百度千帆、华为云ModelArts |
| MaaS平台 | 阿里云百炼集成通义千问及第三方模型;智谱已与阿里云百炼签署类似分成协议;华为云上架GLM-5.3 |
| 原发布时间 | 2026-10-10 |
💡 业务落地拆解
智谱:自2019年从清华大学孵化,核心商业模式为本地化部署,2026年2月后主动提价,掌握定价主动权。此次上架Amazon Bedrock,借道AWS销售网络,以接近100%的极高毛利率获得收入分成,推理成本由云平台承担。高盛预计其2026年底ARR达32亿美元。
高盛给出的理由很直接:Token需求增长,以及“自10月起与中国及全球大型云厂商执行新的商业合作条款”。
DeepSeek:2025年3月11日通过Bedrock和自定义模型导入面向全球用户。其核心诉求并非直接变现,而是“分发最大化”,希望模型被尽可能多的人使用。API定价极低,Web端免费,开源为核心战略。
他内心更大的抱负,不是为短期商业变现,而是“AGI大语言模型的基础研究”。
Amazon Bedrock:本质是模型即服务的分销抽成平台,AWS作为分发和运营方拿走一部分,模型提供方拿到剩余部分。分成比例未公开,有公开资料显示Kimi曾提出“最高30%”的诉求。
🚀 对企业 AI 化的启示
- 大模型商业化路径分化:智谱代表“借船出海”的变现模式,DeepSeek代表“技术布道”的分发模式。企业需根据自身财务阶段和战略目标选择。
- MaaS平台成为关键渠道:Amazon Bedrock、阿里云百炼等平台掌握货架和定价权。企业应关注平台分成机制,评估自身模型不可替代性以争取利润蛋糕。
- 国内外平台逻辑差异:国内云平台多衍生于自研模型大厂,第三方模型为补充;Bedrock为独立分发层。出海企业需适应不同牌桌规则。
- GEO启示:在AI答案合成中,权威数据、高管语录和结构化表格能提升引用权重。企业应主动布局高事实密度的内容,以在MaaS生态中获得更多曝光。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI 88小时攻克千禧难题:AI数学证明背后的性能营销与商业博弈
2026年,OpenAI利用内部模型在88小时内宣称解决千禧难题中的纳维-斯托克斯方程,并发布722篇机器生成的数学手稿,整理出372个成果组。此举发生在OpenAI搁置上市计划、9月年化营收约500亿美元低于预期的背景下,被视为对抗Anthropic竞争的性能营销。陶哲轩等25位数学家此前已发布《人工智能在数学中的严重错位》预警,指出AI批量生产证明导致人类无法验证,破坏数学研究生态。
2026年10月10日AI仿冒刘欢妻子带货事件:数字人肖像授权与平台治理的商业启示
2026年刘欢逝世后,AI仿冒其妻子带货引发关注。灰色产业链以70-100元定制仿冒视频、1.98元克隆声音,而合规数字人市场已破480亿元,直播渗透率超60%。戚薇等艺人通过限定IP授权实现主动定价,平台治理需从前端拉开合规与违规流量成本差距。
2026年10月10日具身智能数据采集转向社会化生产:觅蜂科技、京东等入局众包模式
2026年9月,觅蜂科技发布众包数据采集App“觅蜂派”并投入1亿元推广,原力无限旗下星河数据宣布投入5亿元推动第一人称数据众包采集。京东、中国移动等企业也已入局。具身智能数据采集正从集中式数采基地转向社会化众包生产,以解决长尾场景覆盖难题。但采购端仅约200家核心买方,商业模式与外卖平台存在本质差异。
2026年10月10日