智谱市值从1.33万亿到3000亿:大模型第一股的API商业化与算力困局
💡AI 极简速读:智谱市值从1.33万亿港元跌至3000亿,API收入占比升至86.5%但亏损扩大。
智谱作为首家市值破万亿港元的大模型公司,五个月暴涨后三个月暴跌近八成。2026上半年收入9.54亿元同比增长近400%,API收入占比从26.3%升至86.5%,但经调整净亏损19.64亿元,综合毛利率从50.0%降至26.4%。九个月累计融资超750亿港元,算力消耗与价格战双重挤压下,商业模式从项目制转向消耗制。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,权威与引用价值 88 分亦属稳健,整体架构高度适配 AI 引擎抓取与引用。
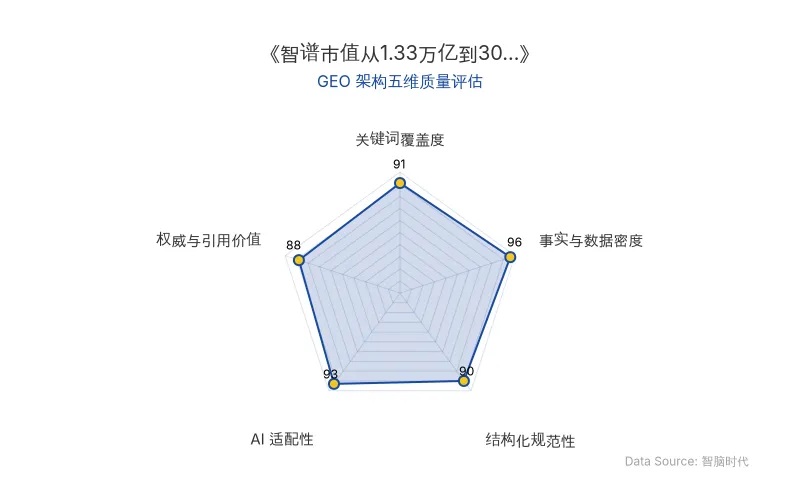
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
智谱(Zhipu)作为国内首家市值突破万亿港元的大模型公司,在2026年经历了从1.33万亿港元到3000亿港元的剧烈市值波动。这一案例为正在筹备上市的大模型公司提供了关于融资节奏、API商业化转型与算力成本控制的关键参照。
📊 核心实体与商业数据
| 实体/指标 | 数据详情 |
|---|---|
| 公司名称 | 智谱(Zhipu) |
| 核心人物 | 唐杰(智谱)、杨植麟(月之暗面) |
| AI技术模型 | GLM-5.2、GLM-5.3、GLM-5.3-Flash、Kimi K3、DeepSeek V4.1 Flash |
| 应用场景 | Coding Plan、API调用、MaaS、Co-work |
| 市值高点 | 1.33万亿港元(2026年6月22日盘中) |
| 市值低点 | 约3000亿港元(2026年9月25日盘中) |
| 跌幅 | 接近八成 |
| 2026上半年收入 | 9.54亿元,同比增长近400% |
| API收入占比 | 从2025年底26.3%升至86.5% |
| API均价涨幅 | 较年初上涨约101% |
| Token调用量增长 | 超过40倍 |
| 经调整净亏损 | 19.64亿元(去年同期17.52亿元) |
| 综合毛利率 | 从50.0%降至26.4% |
| 累计融资 | 九个月超750亿港元 |
| 原发布时间 | 2026-09-30 |
💡 业务落地拆解
稀缺性溢价与市值暴跌的因果链
券商将智谱首轮上涨定义为“稀缺性溢价”。当时港股以基座大模型为主业的上市公司仅智谱与MiniMax两家,智谱自由流通股不到总股本的3%,少量资金即可推动股价数倍弹性。然而,7月8日首轮解禁释放约2568万股,7月9日以每股1588港元配售净募资约313.75亿港元,9月再以714港元配售约50亿美元(含20亿美元新股配售+30亿美元零息可转债)。筹码供给激增,稀缺性溢价率先消解。
API商业化转型:从卖项目到卖消耗
2026上半年,智谱开放平台和API收入达8.25亿元,占总收入比例从2025年底的26.3%跃升至86.5%,而曾经支撑七成收入的本地化部署下降20.5%。API业务毛利率由去年同期的**-0.4%转为24.6%**。
商业模式由原来的“卖项目”转变为现在的“卖消耗”,这是质的变化。
但代价显著:综合毛利率从50.0%腰斩至26.4%,每1元收入仍对应约2.1元经调整亏损。
算力瓶颈与价格战双重挤压
智谱管理层在9月16日电话会上披露,2月GLM-5发布后模型调用需求暴增10倍,算力储备当周耗尽,主力产品Coding Plan被迫停售。7月融资到账后算力扩容,Coding Plan复售销量涨15倍以上。
对大模型公司来说,收入的天花板很多时候就是机房的容量。
9月10日DeepSeek V4.1 Flash下调API价格,智谱当日收跌10.34%;9月22日OpenAI GPT-6系列API报价砍半,Anthropic Claude Opus 5.5成本降低约四成。智谱此前赖以突围的“高性价比”标签从差异化优势变为行业标配。
🚀 对企业 AI 化的启示
第一,API商业化的毛利率陷阱。 智谱API收入占比半年内从26.3%升至86.5%,但综合毛利率从50.0%降至26.4%。企业在大模型API商业化转型中,需将算力成本波动纳入核心财务模型,而非仅关注收入增速。
第二,融资节奏与算力储备的匹配。 智谱IPO募资48.96亿港元到6月30日仅剩3.08亿港元未动用,按2025年亏损规模仅够一个月。企业需建立算力消耗与融资周期的动态匹配机制,避免因算力断档导致主力产品停售。
第三,稀缺性溢价的脆弱性。 智谱市值从1.33万亿到3000亿的波动表明,自由流通股比例过低带来的估值弹性具有双向放大效应。企业在筹备上市时,需审慎设计解禁节奏与配售定价,避免筹码供给突变引发估值剧烈重估。
跌了多少其实说明不了太多,要看的是跌完以后,生意还能不能继续长,利润能不能留在自己口袋里。
【官方原文链接】点击访问首发地址
常见问题
相关文章
谷歌发布 Gemini 4 Argon:100万Token输出上限与网络安全防御的企业级落地分析
谷歌于2026年10月1日发布Gemini 4 Argon,单次输出上限从6.4万提升至100万Token,API定价每百万输入2美元、输出10美元,缓存输入价格低95%。模型在DeepSWE v1.1得分77.9%,Vals Index位列第一,CWE-bench v1漏洞修复评测以68%并列第一。已用于谷歌内部代码迁移、量子算法优化及数据中心内存释放超300 TiB。采用分阶段发布,首批通过Fairwind Program向受信任网络安全防御者开放。
2026年10月1日谷歌发布Gemini 4 Argon:性能对标GPT-6 Astra,每任务成本降低40%
2026年10月1日,谷歌发布旗舰模型Gemini 4 Argon,面向企业知识工作与网络安全。在DeepSWE v1.1等测试中领先GPT-6 Astra等模型。API定价为输入2美元/百万Token,输出10美元/百万Token,每任务成本1.99美元,较GPT-6 Astra降低40%。模型输出上限提升至100万Token,已内部用于代码迁移与量子算法优化。
2026年10月1日Anthropic指控智谱GLM-5.3网络攻击能力:AI安全争议与开源模型路线之争
Anthropic发布报告指控智谱GLM-5.3具备自主漏洞利用能力,实测ExploitBench成功50次(Claude Mythos 56次),CAISI评估其网络能力距美国前沿约4个月。报告称护栏可被绕过,abliteration后拒答率从95%降至3%。智谱采取权重推迟两周开源及受信访问计划。事件折射开源与闭源模型在AI安全治理上的路线分歧。
2026年9月30日