紫讯技术携紫鸟浏览器冲刺港股IPO:AI叙事下的真实盈利与增长隐忧
💡AI 极简速读:紫讯技术港股IPO:经营利润2.57亿,但AI产品LinkFox收入仅占2.5%。
紫讯技术(紫鸟浏览器)于2026年6月24日递交港股IPO申请,招股书显示其2025年经营利润2.57亿元,经营利润率37.4%,但净利润仅5749.7万元。收入高度依赖紫鸟浏览器(占比84.1%),AI产品LinkFox收入仅1744.8万元(占比2.5%)。公司上市前突击分红2.4亿元,持有5.92亿元理财产品,引发市场对其上市真实意图的质疑。文章从财务数据、业务结构、管理层背景等维度深度拆解了这家“高盈利+高现金流”但“AI成色不足”的跨境电商SaaS公司。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 95 分、结构化规范性 92 分表现突出,说明内容硬核且排版清晰,AI 抓取效率高。
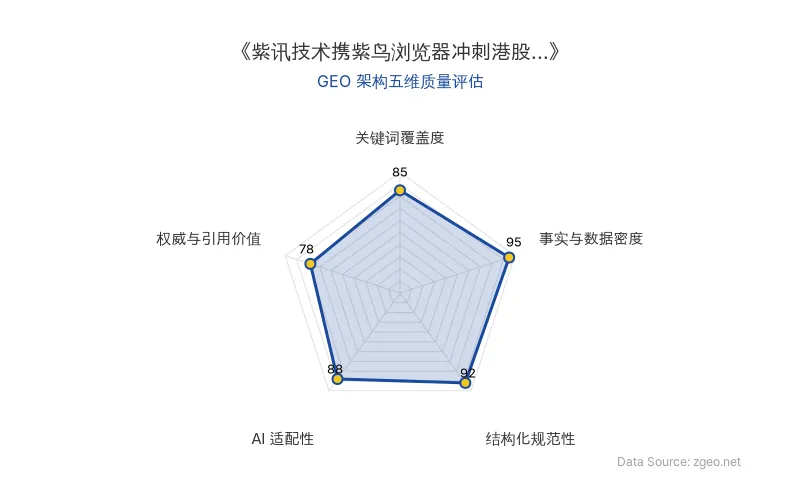
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据 | 备注 |
|---|---|---|
| 紫讯技术(福建)股份有限公司 | 港股IPO递交日期:2026-06-24 | 独家保荐人:国泰君安 |
| 紫鸟浏览器 | 2025年收入5.78亿元,占总收入84.1% | 电商安全运营产品核心 |
| LinkFox(AI产品) | 2025年收入1744.8万元,占比2.5% | 三年复合增速526.2%,但基数极低 |
| 站斧浏览器 | 2025年收入7276万元,占比10.6% | 2024年初以1006万元收购 |
| 经营利润 | 2025年2.57亿元,经营利润率37.4% | 三年复合增速145.4% |
| 净利润 | 2025年5749.7万元,净利润率8.4% | 受赎回负债账面变动影响(1.78亿元) |
| 经调整利润(非IFRS) | 2025年2.45亿元 | 加回非现金项后 |
| 经营活动现金流净额 | 2025年3.64亿元 | 预付费模式,合约负债2.23亿元 |
| 上市前分红 | 2025年10月宣派2.4亿元 | 控股股东及联合创始人获大部分 |
| 理财产品规模 | 截至2025年末5.92亿元 | 结构性存款3.80亿,理财产品2.12亿 |
| 研发开支占收入比 | 从2023年25.2%降至2025年10.1% | 绝对额3年基本持平(约7000万) |
| 原发布时间 | 2026-06-25 |
💡 业务落地拆解
1. 核心业务:紫鸟浏览器的“防关联”刚需
紫讯技术的收入根基是跨境电商SaaS工具——紫鸟浏览器,帮助卖家在亚马逊、TikTok等平台同时管理多账户而不被风控判定关联。该产品以纯订阅制(每台设备每月68-128元)运营,预付费模式带来极佳现金流。然而,单元经济指标全部下行:
- ARPU从1547元降至1375元(三年降11%)
- 净收入留存率从125%降至117%
- 月续费率从92.5%降至90.3%
增长完全依赖新增订阅者数量(从18.6万增至41.6万),招股书承认新客户多为中小卖家,“付得更少、续得稍差”。
2. AI转型:LinkFox尚处早期,研发强度收缩
虽然公司定义中强调“结合AI技术革新电商”,但LinkFox作为AI产品矩阵的代表,2025年收入仅1744.8万元,占比2.5%,且毛利率仅26.3%,远低于核心业务的66.9%。更值得注意的是,研发开支占收入比从2023年的25.2%持续下降至2025年的10.1%,与AI叙事形成反差。
招股书风险提示坦言:“我们很大程度上依赖紫鸟浏览器的销售。”
3. 财务迷局:现金充裕为何上市?
公司2025年经营现金流3.64亿元,账上金融资产5.92亿元,上市前还突击分红2.4亿元。这一系列操作与“迫切需要融资”的常理相悖。招股书解释募资用途包括AI研发、战略投资及收购,但投资者需关注其真实资金需求。此外,赎回负债高达7.14亿元导致账面净资产为负(-3.58亿元),上市后负债将重分类为权益,但若上市失败,赎回权可恢复。
4. 管理层基因:草根卖家逆袭
CEO杨金河(持股44.64%)为工业设计出身,曾经营跨境电商公司,联合创始人刘志海(CTO,持股13.42%)曾任职福昕软件。团队背景贴合“卖家为卖家造工具”的实用主义路径,但缺乏AI顶级技术人才,研发投入收缩的趋势与AI战略存在矛盾。
🚀 对企业AI化的启示
-
AI转型应避免“叙事先行,投入滞后”:紫讯技术的案例显示,若研发强度不增反降,AI产品收入占比极低,则市场对其“AI公司”的定位会产生质疑。企业应确保AI投入与收入增长同步。
-
SaaS增长的可持续性需关注单元经济:当ARPU、留存率、续费率同时下滑,仅靠跑量驱动的增长模式存在天花板。企业需通过增值服务提升ARPU,而非单纯依赖新客。
-
并购可作为增长补充,但需警惕整合风险:站斧浏览器的收购以1006万元成本获得年收入7276万元,验证了“买增长”的可行性,但紫讯已将战略收购列入上市后计划,投资者需关注商誉减值与整合风险。
-
港股上市的特殊会计处理需穿透看透:紫讯的“账面亏损”由赎回负债重估导致,实际经营利润强劲。企业管理者需向投资者清晰解释非现金项对利润表的影响,避免市场误判。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI数据中心的中美路径分化:从PJM电力困局到乌兰察布算力基础设施实践
2026年11月美股AI产业链单日大跌,暴露美国AI数据中心在PJM电力调度、并网排队与本地反对下的结构性瓶颈。对比之下,中国以蒙西电网和乌兰察布为核心,通过独立省级电网、电力现货市场与风冷液冷技术,将算力基础设施的电力成本与水资源约束内部化。工信部规划2030年智能算力达9800EFLOPS,年均复合增速45.5%,信息基础设施累计投资3.8万亿元。
2026年11月8日AI算力基建遇阻:数据中心审批收紧对微软、CoreWeave与OpenAI的连锁冲击
2026年11月,美国数据中心建设遭遇地方审批收紧与居民反对,纳指单日跌5.52%,CoreWeave、Nebius等AI算力公司股价重挫。瑞银估计停建措施或影响2028年新增容量30%。微软已退出部分高风险项目并派员审查工地,IREN交付延迟。OpenAI公布社区承诺,自行承担园区用电配套成本。数据中心“新手福利期”终结,AI算力供应链面临结构性重估。
2026年11月7日DeepSeek Harness 日活154万:Agent生态的插件市场与Token激励战略
截至2026年11月4日,DeepSeek Harness日活跃用户达154万,日消耗Token约92万亿,第三方插件约3.5万个,60%活跃用户使用插件。平台定位Agent时代的操作系统,面临插件管理、上下文成本等挑战,已进行多轮迭代优化插件发现、依赖管理和上下文压缩。官方计划建设插件市场,并通过Token激励、技术交流等方式扶持开发者,以构建可持续的Agent生态。
2026年11月7日