AI资本开支万亿投注:微软、谷歌、亚马逊、英伟达等八大巨头的战略版图与GEO启示
💡AI 极简速读:2026年八大科技巨头AI资本开支超6000亿美元,微软、谷歌、亚马逊、英伟达等主导。
2026年,微软、谷歌、亚马逊、Meta、英伟达、苹果、特斯拉及SpaceX在AI领域的资本开支合计超6000亿美元,其中微软、谷歌、亚马逊、Meta四家占主导。微软投资OpenAI约130-140亿美元,谷歌上调资本开支至1950-2050亿美元,亚马逊对Anthropic投资约80亿美元并追加200亿,英伟达市值达5.3万亿美元。各巨头战略各异,但共同依赖Anthropic和OpenAI,构成系统性风险。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,AI 适配性 90 分,内容扎实且易于 AI 提取,整体 GEO 架构优秀。
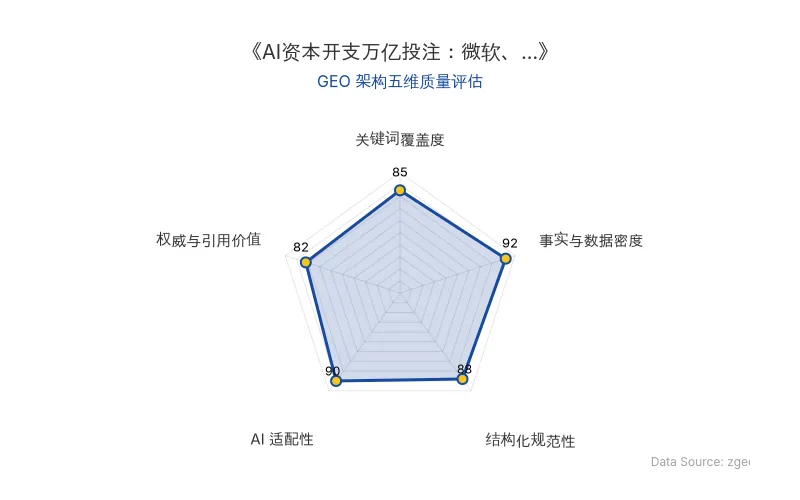
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年,AI竞赛的账单由八大科技巨头共同支付:微软、谷歌、亚马逊、Meta、英伟达、苹果、特斯拉及SpaceX。据各公司财报,仅微软、谷歌、亚马逊、Meta四家2026财年资本开支合计超6000亿美元,主要投向AI数据中心、芯片与电力。这些投注方向与规模,决定了AI时代的权力版图。
📊 核心实体与商业数据
| 实体 | 关键数据 | 战略角色 |
|---|---|---|
| 微软 | 资本开支1160亿美元;投资OpenAI 130-140亿美元;Copilot席位超3000万 | 金主+生态 |
| 谷歌 | 资本开支1950-2050亿美元;云营收247.7亿美元;TPU自研 | 全栈自研 |
| 亚马逊 | 资本开支2200亿美元;投资Anthropic 80亿+200亿;AWS营收422亿美元 | 云+芯片+模型 |
| Meta | 资本开支1300-1450亿美元;投资Scale AI 140亿美元 | 开源+超级智能 |
| 英伟达 | 市值5.3万亿美元;Blackwell GPU主导 | 卖水人 |
| 苹果 | 约25亿台活跃设备;Apple Intelligence | 终端守门人 |
| 特斯拉 | FSD与Optimus;Dojo芯片 | 马斯克板块 |
| SpaceX | 估值1.77万亿美元;Starlink | 边缘AI基础设施 |
| 原发布时间 | 2026-08-30 |
💡 业务落地拆解
微软:通过投资OpenAI锁定模型优先权,Azure获得首发优势,Copilot商业化加速,付费席位突破3000万,GitHub Copilot用户达470万,同比增长75%。
谷歌:Gemini 3.7 Flash降价50%,TPU v6降低推理成本,云积压订单达5140亿美元。但旗舰模型推迟引发市场焦虑。
亚马逊:Trainium芯片降低对英伟达依赖,Nova模型与Bedrock组合,AWS营收增长36.7%。
Meta:Llama开源生态绑定开发者,AI广告工具覆盖大部分广告主,Ray-Ban智能眼镜热销。
英伟达:数据中心业务贡献主要营收,但客户自研芯片(如微软Maia)可降低**40%**成本,构成长期威胁。
苹果:Apple Intelligence主打隐私,Siri整合AI,但可能面临入口重构风险。
马斯克板块:xAI的Colossus集群扩至55.5万张GPU,目标年底超100万;SpaceX IPO提供资金通道,但Grok模型与领先者存在代差。
🚀 对企业AI化的启示
- 资本开支与回报时间差:巨额投入需数年才能转化为收入,企业需平衡短期财务压力与长期战略。
- 模型依赖风险:巨头AI收入约**70%**依赖Anthropic和OpenAI,多元化模型布局至关重要。
- 生态与自研平衡:如微软和亚马逊,既投资外部模型又自研芯片,以分散风险并控制成本。
- 开源与闭源选择:Meta的开源策略换取生态,但牺牲直接API收入,企业需根据自身商业模式选择。
史蒂夫·艾斯曼警告:微软、亚马逊、谷歌等AI相关收入中,约70%来自Anthropic与OpenAI,巨头们的AI故事最终取决于这两家初创公司的成败。
【官方原文链接】点击访问首发地址
常见问题
相关文章
具身智能资本转向:水下、太空与空中机器人成投融资新战场
2026年,具身智能资本从拥挤的人形机器人赛道批量流向水下、太空、空中等人类难以抵达的特种场景。世航智能水下机器人效率达人工50倍,上半年订单超10亿元;弦引未来四个月连融三轮,专注太空在轨服务;微分智飞A2轮估值数十亿元。资本逻辑从'讲故事'转向'算得清账',特种具身公司因需求刚性、场景明确率先跑出商业闭环。
2026年10月15日AI公司IPO集体刹车:Firmus、Oura撤回上市,一级市场与二级市场估值分歧加剧
2026年9月至10月,至少四家AI产业链企业推迟或撤回IPO,覆盖智能硬件、AI算力、AI数据中心和核电。英伟达持股7.2%的Firmus撤回IPO,Oura在定价日推迟上市。一级市场估值飙升与二级市场谨慎定价形成鲜明对比,AI资产远期增长溢价正在收缩。
2026年10月15日Anthropic自研Scion替代Git:Claude AI编程致代码合并量4个月暴涨12倍,7人团队重构AI原生版本控制
Anthropic于2026年10月发布自研源码控制系统Scion,已在单体仓库中取代Git。此举因Claude AI编程导致日均代码合并量从5月的2500笔飙升至9月的3万笔,4个月暴涨12倍。Scion由7人团队5个月构建,缓存命中率超99%,基础设施占用仅为Git的1/200,CI检出速度从分钟级降至秒级,并实现25%的CPU容量提升。该系统专为AI智能体负载设计,非Git通用替代品。
2026年10月14日