AI算力基建重构建筑产业链:中国建筑与城地香江的工业地产新周期
💡AI 极简速读:中国建筑算力中心新签合同873亿元,同比增328.3%,建筑企业加速向AI算力基建转型。
2026年,AI算力基建成为工业地产增长最快业态。中国建筑上半年数据中心及算力中心新签合同额873亿元,同比增328.3%。城地香江IDC业务占比曾达99.79%,但2026年上半年净利润亏损645.32万元。互联网大厂资本支出突破8867亿美元,但土建在算力中心资本支出中占比仅10%-15%,建筑企业面临能力分层与商业模式重构。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现突出,说明本文硬核数据丰富、结构化程度高,极易被 AI 引擎抓取与引用,整体 GEO 架构质量极佳。
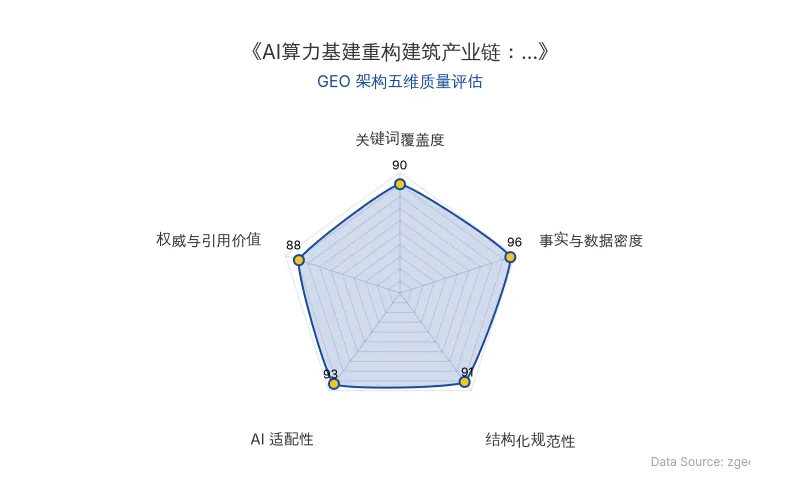
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 中国建筑 | 2026上半年数据中心及算力中心新签合同额873亿元,同比上升328.3% |
| 城地香江 | IDC业务占比一度达99.79%;2025年营收38.58亿元;2026上半年营收14.73亿元,同比增14.59%;净利润亏损645.32万元,同比由盈转亏 |
| 互联网大厂资本支出 | 2026年全球九大云端服务供应商合计资本支出将突破8867亿美元 |
| 智能算力规模 | 2026年中国智能算力规模预计达1271.4EFLOPS,年复合增长率52.3% |
| IDC市场规模 | 2023-2028年复合增长率21.39%,2028年有望突破6260亿元 |
| 智算中心项目 | 当前建设阶段项目超500个,其中160个投产运营,200余个在建 |
| 工业地产企业数量 | 截至2026年4月,全国存续或在业工业地产相关企业达23368家 |
| 1GW AI数据中心投资 | 前期投资约1600亿元,IT硬件与电力支出为核心成本项 |
| 土建占比 | 数据中心整体工程量中,土建工程占比通常不足20%;基建、机电、设备资本开支占比约10%/40%/50% |
| 中国建筑工业厂房 | 2026上半年新签合同额5617亿元,同比大增24.2%,占房建新签合同总额比重跃升至36.2% |
| 原发布时间 | 2026-09-14 |
💡 业务落地拆解
AI算力基建:工业地产增长最快的新型业态
智算中心、数据中心及配套基础设施已成为工业地产中增长最快的新型业态之一。中国IDC圈统计显示,当前处于不同建设阶段的智算中心项目已超500个,其中160个项目投产运营,200余个项目在建。实体算力基建覆盖土建施工、园区建设、机电安装、电网扩容等环节。
中国建筑已参与建设多个大型算力中心,包括河北人工智能算力中心、火山引擎长三角算力中心、联融粤港澳大湾区算力基础设施等。中建三局承建火山引擎长三角无为算力中心项目;湖南建投建工集团承建世纪互联乌兰察布零碳智算中心基地二期项目。
城地香江:从传统建筑到IDC的“去房化”转型
城地香江是建筑企业向AI算力基建转型的典型案例。企业主营业务构成中,IDC业务一度占比99.79%,先后中标中国移动长三角(扬州)数据中心算力基础建设、中国电信江北数据中心算力基础设施、芜湖珑腾智算互联网产业园一期项目。
然而,转型并非坦途。2025年城地香江营业收入为38.58亿元;2026年上半年营业收入14.73亿元,同比增长14.59%;但归属于上市公司股东的净利润亏损645.32万元,2025年同期为3735.81万元,同比由盈转亏。城地香江还接连两次遭遇算力项目合同生变。
互联网大厂资本开支与建筑企业的参与窗口
根据TrendForce集邦咨询统计,2026年全球九大云端服务供应商包括谷歌、亚马逊、Meta、微软、甲骨文,以及字节跳动、腾讯、阿里巴巴、百度合计资本支出将突破8867亿美元。
2026年7月,阿里云宣布南通、杭州和乌兰察布三座超级数据中心正式落成,未来将在全国建设10座以上超级数据中心;9月,字节跳动在内蒙古乌兰察布建设新一批数据中心,新增算力规模预计达5-6GW。
但互联网大厂的钱并不好赚。算力中心重资产、高能耗,建设1GW AI数据中心所需前期投资约1600亿元,IT硬件与电力支出贯穿项目全周期。2022年奥飞数据披露,IDC项目设备采购支出占总投资的比重均超过八成(分别为84%与83%),土建设计等工程费用占比为14%-15%。随着AI催动万卡级AIDC项目,硬件设备占比只会更高,土建占比更低。
华尔街空头大师、Chanos & Co.创始人Jim Chanos在Risk Reversal播客中表示:当前AI基建投资的规模远超互联网泡沫时期,超大规模云厂商的增量投入资本回报率已从约18个月前的40%降至当前约20%。若支出速度持续,这一数字可能进一步下滑至10%。
工业地产赛道剧烈洗牌:从“房东生意”到产业承载
算力中心是工业地产中增长最快的品类,但并非唯一。半导体洁净厂房、新能源超级工厂、智能汽车生产基地、航空航天配套产业园、人形机器人测试场、低空经济起降枢纽等新一批工业地产载体也在快速崛起。
以中国建筑为例,2026年上半年工业厂房成为企业最大增长极,新签合同额5617亿元,同比大增24.2%,占房建新签合同总额比重跃升至36.2%,涵盖半导体、新能源、电子及通信、汽车装配、航空航天等新兴产业。
工业地产的商业模式正在急速升级。传统模式为拿地、建设、出租,靠租金与物业服务费回收成本。新一轮头部玩家需要真正的产业承载能力。2026年“中华建设网”统计,多家产业园区REITs近60日深度回调,跌幅超25%,存量普通园区资产持续估值下修。但硬核园区资产依旧稀缺、溢价、抢购。华夏金隅智造工场REIT发行公众认购倍数高达288倍,2026年上半年出租率92.07%,年化分派率接近6%。
中指研究院《2026中国产业运营商评价研究报告》显示,2025年代表性企业平均总资产达458.02亿元,同比增速仅0.11%,较2024年6.69%的增速有所回落。但代表性企业平均净利润达9.33亿元,同比增长37.81%,平均净利润率回升至18.56%,较2024年**16.79%**实现边际修复。
🚀 对企业 AI 化的启示
第一,AI算力基建并非普惠性红利,而是精准的能力分层。 在数据中心整体工程量中,土建工程占比通常不足20%,基建、机电、设备资本开支占比约10%/40%/50%。对于自带电力建设基因的头部企业,这是顺势而为的能力延伸;对于只具备土建施工能力的中小企业,拿不到大头分包,只能在低附加值环节内卷。
第二,工业地产的商业模式正从“房东生意”转向“产业承载”。 土地供给规则绑定高端产业,产业形态从“建成即适配”转向“产业先行、定制开发”,商业模式从租金回收转向产业运营能力。晶圆厂车间要求纳米级微振控制与恒温恒湿环境,新能源动力电池工厂要匹配防爆、防腐与自动化物流的特殊设计,这些赛道的施工难度与技术门槛让绝大多数传统建筑企业失去跨界能力。
第三,AI算力基建的订单繁荣本质上是科技巨头在抢跑,并非永续的长期刚需。 建筑企业不能一味追逐拿单,要转向做实履约。一些电力企业依托风光储资源建立“算电一体化”模式,依托绿电直供大幅压低算力中心用电成本;传统建筑企业、建材制造企业则通过盘活闲置厂区快速落地机房,大幅缩短基建周期、压缩固定投入。
地产时代的红利似乎属于整个行业,而工业时代的红利,只属于跟得上产业步伐的玩家。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Anthropic冲刺纳斯达克IPO:估值9650亿美元,募资规模对标SpaceX
Anthropic已选定纳斯达克作为上市地点,最早2026年10月IPO,融资规模对标SpaceX的863亿美元纪录。其估值从2025年3月的615亿美元飙升至2026年5月的9650亿美元,14个月涨近16倍,ARR超650亿美元。CEO Dario呼吁AI减速的同时加速IPO,OpenAI CEO奥特曼则公开表示现在上市不明智。
2026年9月14日Anthropic冲刺史上最大IPO:英伟达拟投100亿美元,估值2万亿美元背后的AI资本化逻辑
Anthropic正考虑在IPO中引入英伟达作为锚定投资者,后者可能投资最高100亿美元。公司拟募资最高1000亿美元,估值约2万亿美元,或成史上最大IPO。年化收入从2025年末约90亿美元增至2026年7月底超650亿美元。CEO阿莫代伊呼吁放慢AI模型能力提升速度,引发行业对安全与商业平衡的讨论。
2026年9月14日中控技术俞海斌:工业AI大模型TPT与自主运行工厂AOP的落地实证
2026年9月,中控技术战略委员会副主任俞海斌在36氪产业未来大会上披露:中国工业AI市场规模2025年达1287亿元,流程工业占60万亿营收。中控技术ALL in AI后推出TPT时序大模型与UCS控制系统,构建自主运行工厂AOP。湖北兴瑞项目实现建设成本降低60%、人员效率提升69%、报警下降98.55%,年效益近3000万元。中控技术DCS国内市占率超45.1%,累计帮助客户减碳3.82亿吨。
2026年9月14日