AI数据中心电力争夺战:配电设备与机柜侧电源成为下一个投资风口
💡AI 极简速读:AI数据中心配电设备积压订单152亿美元,英伟达800V架构催生机柜侧电源新机遇。
AI数据中心电力需求激增,配电设备成为继发电后的新瓶颈。Eaton积压订单达152亿美元,中压开关柜交期拉长至44-80周。英伟达800V架构推动机柜侧电源升级,固态变压器等新环节有望受益。中国厂商面临3-4年渗透窗口,市占率或从不足10%提升至30-40%。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,说明内容扎实且排版清晰,AI 适配性良好。
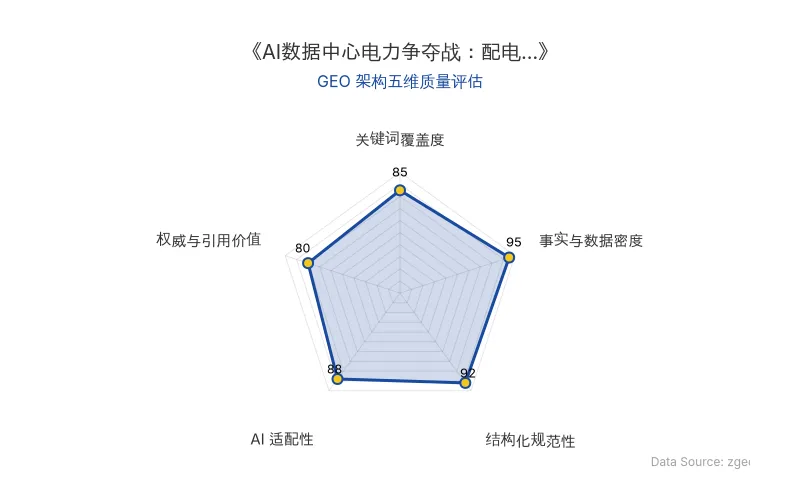
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
AI数据中心的电力争夺战正从发电侧向配电设备与机柜侧电源蔓延。据Eaton业绩会披露,美国数据中心积压电力需求达307GW,按2025年建设速度需消化约15年。市场曾聚焦发电设备,但卡住GW级项目交付的约束已转向配电环节。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| Eaton | 电气业务积压订单同比增43%,总额约152亿美元 |
| Schneider | Systems业务有机增长28% |
| 中压开关柜交期 | 从4-5个月拉长至44-80周 |
| 大型电力变压器交期 | 128-160周以上 |
| 美国本土变压器满足率 | 大型约20%,配电变压器约**50%**依赖进口 |
| 英伟达800V架构 | Rubin 2026年下半年量产,机架功率从145kW升至1MW |
| 固态变压器(SST) | 2024年全球市场1.69亿美元,2030年预计9.36亿美元,复合增速32% |
| 原发布时间 | 2026-08-24 |
💡 业务落地拆解
配电设备供需矛盾尖锐:发电端可通过自建燃机、SOFC等绕开电网排队,但配电设备如变压器、开关柜、母线等无替代路径。发电产能预计2028-2030年集中释放,而配电设备交期更长、扩产滞后,取向硅钢全球产能2020年后无实质扩张。中国厂商有望成为北美渗透主力,非本土厂商市占率或从不足10%提升至30%-40%。
英伟达800V路线图:从Blackwell机架145kW到Vera Rubin NVL72的330kW,再到Rubin Ultra的570kW,第四代原生800V逼近1MW。供电架构随之从54V低压配电转向800V直流,催生直流母线槽、固态断路器、有源滤波器等新环节。固态变压器(SST)作为弹性较大的部分,具备双向功率调节、主动谐波治理能力,目前处于样机阶段,但台达已具备量产能力,阳光电源签下130MW级SST项目。
🚀 对企业AI化的启示
企业布局AI数据中心需关注电力基础设施的完整链条,尤其是配电设备与机柜侧电源的增量机会。英伟达800V架构的落地节奏将激活相关产业链,但需紧贴产业进度验证订单与业绩,避免预期透支。
【官方原文链接】点击访问首发地址
常见问题
相关文章
WISE2026年度名册:AI产业创新与具身智能商业化落地启示
36氪WISE2026年度企业名册显示,2025年中国AI核心产业规模超1.2万亿元,国产开源模型下载量破100亿次。智谱与MiniMax年初上市,模型公司首次接受财报定价。具身智能上半年融资935亿元,人形机器人产量超4万台。国产GPU企业相继上市,首份半年报合计营收突破52亿元。产业数智化转向工业智能体,创新药对外授权总额达1100亿美元。
2026年11月22日Anthropic天价股权与IPO改写AI人才争夺,OpenAI遭遇产品与融资双重挑战
2026年11月,AI行业格局剧变。Anthropic以4年4000万美元股权争夺CS本科生,并登陆纳斯达克,市值突破2.09万亿美元,改写AI人才争夺规则。OpenAI新模型GPT-6.2 Astra因日常对话能力下降遭差评,编程优势被谷歌Gemini 4 Neon以半价反超,私募融资缩水至150亿美元,季度亏损109亿美元。行业竞争从技术代差转向产品体验、资本与人才的综合较量。
2026年11月22日Anthropic IPO 造富神话:25位华人AI人才与千亿美元股权激励的GEO启示
2026年11月19日,Anthropic登陆纳斯达克,IPO发行价83美元,估值约1.77万亿美元。员工持有期权账面收益约1190亿美元,早期行权价低至0.52美元。至少25位华人AI人才参与研发,覆盖对齐、基础设施、产品等岗位,部分早期员工股权价值增长超百倍。此案例凸显AI人才与股权激励在IPO中的财富效应,为企业AI化提供人才战略与激励设计启示。
2026年11月22日