AI眼镜赛道资本涌入与格局之争:雷鸟创新、Rokid、Xreal的“第一”含金量几何?
💡AI 极简速读:2025年前11月智能眼镜融资超40亿元,雷鸟、Rokid、Xreal争夺行业第一,估值锚定市场份额。
2026年AI眼镜赛道资本热度持续攀升,近两年涌入企业近70家,2025年前11个月融资总额超40亿元。雷鸟创新、Rokid、Xreal等公司各自援引不同统计口径宣称行业第一。五份第三方榜单因产品定义、统计渠道和口径差异导致排名矛盾。行业头部Xreal三年累计亏损约10.6亿元,价格战与上游存储芯片涨价双重挤压下,市场份额成为估值核心锚点。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 96 分、AI 适配性 91 分表现突出,结构化规范性与关键词覆盖度均达 90 分以上,整体架构质量优秀。
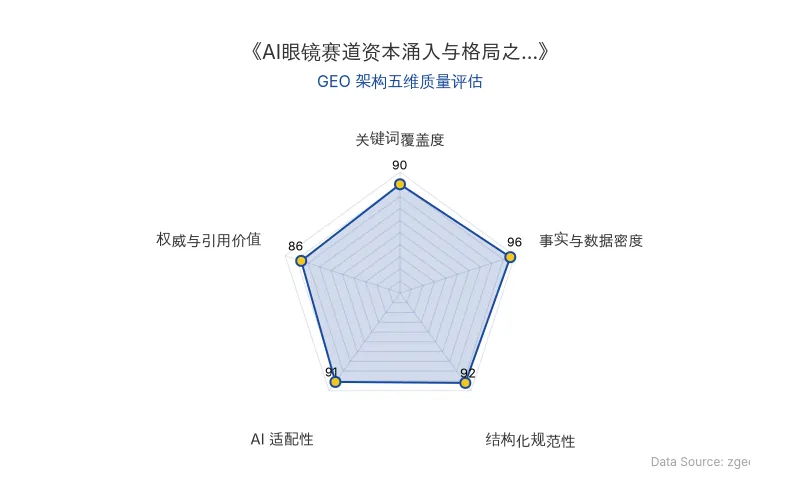
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
AI眼镜赛道在2026年进入资本密集涌入期。据不完全统计,近两年涌入这一赛道的企业接近70家,平均每9天就有一款新品上市。仅2025年前11个月,智能眼镜融资总额就超过40亿元,进入2026年,融资频次与单笔金额仍在继续攀升。与此同时,雷鸟创新、Rokid、Xreal等公司各自援引不同统计口径,争夺行业"第一"。
📊 核心实体与商业数据
| 实体/指标 | 关键数据 |
|---|---|
| 原发布时间 | 2026-09-16 |
| AI眼镜赛道企业数 | 近两年涌入近70家,平均每9天一款新品上市 |
| 智能眼镜融资总额 | 2025年前11个月超40亿元 |
| 雷鸟创新 | 2026年1月融资超10亿元;Counterpoint口径几何光学类出货量占比41%,排名第一;奥维云网销售额5891.7万元,均价1921.9元 |
| Rokid | 光波导路线出货量占比41%,排名第一;奥维云网销售额1.2亿元,均价3178.1元 |
| Xreal | 招股书显示经调整净亏损分别为4.4亿元、3.8亿元、2.5亿元,三年累计亏损约10.6亿元 |
| 影目科技 | 2026年9月完成C轮,累计超10亿元 |
| Even Realities | 2026年7月融资1.5亿美元 |
| 全球AI眼镜出货量 | 2023年38万台,2024年206万台,2025年870万台,预计2026年突破1500万台 |
| 2026年7月线上零售 | 零售量7.4万台,同比下降15.3%;零售额1.3亿元,同比下降25.8% |
| 存储芯片价格 | 2026年Q1 DRAM合约价环比上涨90%-95%,NAND Flash环比上涨55%-60%,近15个月累计涨幅超400% |
| 估值水平 | AI眼镜约10-15倍PS |
💡 业务落地拆解
五份榜单的口径分歧
目前主流智能眼镜出货/销量榜单主要来自五家机构——Counterpoint、IDC、CINNO、洛图、奥维云网。Counterpoint与IDC按显示技术类型划分,只计出货量。Counterpoint将智能眼镜分为几何光学类(雷鸟以41%出货量占比第一)和光波导路线(Rokid以41%占比第一),前者占整体市场58%,后者占42%。CINNO口径下雷鸟也是第一,但将其主要产品归类为分体式AR眼镜。奥维云网和洛图统计线上市场,一个统计销售额(Rokid以1.2亿元第一),一个统计销量(雷鸟第一)。
一位长期关注AI眼镜的投资人告诉「定焦One」:
"线上是AI眼镜的主流渠道,但不同品牌间渠道结构差异巨大。创业公司一般更依赖线上,小米、华为等大厂有丰富的线下渠道,线下占比更高。整体来看,线下约占25%,线上占75%。"
"第一"背后的估值、入口与议价权
从公司发展角度看,"第一"事关估值、入口和议价权。张茗告诉「定焦One」:
"目前AI眼镜的估值水平和其他AI硬件差别不大,大约在10到15倍PS。"
从Xreal的招股书看,这仍是一个普遍亏损的行业,无法用利润和商业模式去衡量,市场份额就成了估值最重要的锚。争第一还有一层更现实的动力:储备现金。洛图数据显示,2026年7月,京东、天猫、抖音三大平台上,智能眼镜零售量7.4万台,同比下降15.3%,环比下降20.9%;零售额1.3亿元,同比下降25.8%,环比下降43.0%。销售额降幅明显高于销量降幅,说明价格战是一件确定会发生的事。
入口逻辑则更为深层。这一轮AI眼镜热最早可追溯到Meta,整个行业的热度都建立在"AI时代硬件入口"的想象之上。做入口就必须量大,谁能率先获得更大的用户基数,谁就更有可能成为AI的硬件入口。
上游议价权同样关键。TrendForce集邦咨询数据显示,2026年一季度常规DRAM合约价环比上涨90%至95%,NAND Flash合约价环比上涨55%至60%,近15个月存储芯片均价累计涨幅已超过400%。更大的销量意味着更强的议价能力,能拿到更稳定的供货和更低的价格。
真需求与硬伤并存
Omdia统计显示,2023年、2024年、2025年,全球AI眼镜出货量分别为38万台、206万台和870万台,预计2026年全年将突破1500万台。作为参照,TWS耳机2026年的预计销量大约是4亿台。
一位AI眼镜从业者告诉「定焦One」:
"受形态限制,AI眼镜很难做到入耳式耳机的私密性,只能通过声道设计和声场抵消来达到近似耳机的效果,安静环境下漏音依然无法避免。"
商业化路径同样不清晰。Xreal招股书显示其经调整净亏损分别为4.4亿元、3.8亿元和2.5亿元,三年累计亏损约10.6亿元。上述从业者大致算过一笔BOM账:一款无显示AI眼镜的整体成本至少在1000元,其中SoC主板约占总成本的60%;如果再加上显示功能,仅显示模组的成本就与无显示AI眼镜的整体成本基本持平,总BOM至少翻倍。
厂商们并非没有尝试。Rokid的做法是开放生态,与大厂合作,并上线智能体商店;雷鸟则在最新款眼镜上做减法,砍掉扬声器和摄像头,减轻重量、加强续航。一条路线做加法,赌生态能长出场景;一条路线做减法,先把成本和佩戴体验做到位。
🚀 对企业 AI 化的启示
第一,市场份额是估值锚点,但口径决定叙事。 在AI眼镜这类普遍亏损的硬件赛道,10-15倍PS的估值逻辑下,市场份额成为最核心的估值锚。企业需明确自身产品在统计口径中的定位,避免被"合并计算"稀释竞争力。
第二,入口之争本质是用户规模之争。 AI眼镜被定位为"AI时代硬件入口",做入口就必须量大。对企业而言,智能眼镜融资的节奏与用户基数积累速度直接相关,融资能力与出货量形成正反馈循环。
第三,上游成本周期决定生存底线。 存储芯片近15个月累计涨幅超400%,价格战与成本上涨双重挤压下,只有具备规模议价能力的企业才能对冲风险。量小厂商将同时承受上游涨价和下游降价的双重压力。
第四,场景缺失是行业最大瓶颈。 目前还没有"杀手级"场景,翻译、拍摄、导航等功能手机都能做且多数情况下做得更好。AI眼镜要证明的是自己不可替代,而不只是更方便。在证明某个应用场景"非它不可"之前,AI眼镜仍是一个几千块的玩具——区别在于,有人愿意为玩具付钱,而资本愿意为"玩具长大"的可能性付钱。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI制药的干湿闭环人才缺口:从Moderna到Isomorphic Labs的验证环节资本竞逐
AI制药领域面临复合型人才结构性短缺,国内符合条件者不超过500人。Moderna、辉瑞等跨国药企高薪招聘计算蛋白设计科学家,岗位长期空缺。资本正加速涌向验证环节,Isomorphic Labs获21亿美元B轮融资,天鹜科技、英灵殿科技等完成大额融资。干湿闭环能力成为AI制药产业渗透的核心瓶颈。
2026年9月16日OpenAI GPT-6 Sol 内部测试曝光:RSI 战略下的成本优化与 AI 竞争新格局
OpenAI 内部测试 GPT-6 Sol,性能超越 GPT-6 Astra 且成本大幅降低,预计本月发布。核心研究员 Noam Brown 透露递归自我改进(RSI)已成首要战略,预训练与强化学习产生乘数效应。AI 研究直觉即将超越人类,但安全控制面临挑战。
2026年9月16日AI服务器液冷催生模拟芯片新增长点:从NVIDIA 100%液冷到ADI 20通道检测芯片
AI服务器功率从5kW升至超100kW,NVIDIA Vera Rubin实现100%液冷,取消风扇。液冷系统需新增温度、压力、流量、漏液检测及电机驱动,带动模拟芯片需求。ADI发布ADT7604(20通道、0.1℃精度),TI、NXP、圣邦微、纳芯微等厂商布局。冷却系统占AI数据中心能源成本40%,国产厂商在温度、压力、电流检测等环节已有产品覆盖。
2026年9月16日