AI模型公司每赚100美元,云厂商拿走40美元:巴克莱揭示利润分配格局
💡AI 极简速读:巴克莱:AI模型公司每100美元收入,35-40美元流向云厂商,利润率35-45%。
巴克莱研究显示,AI模型公司每获得100美元收入,其中35-40美元以推理算力费用流向AWS、Azure和GCP,云厂商营业利润率约35-45%。AI实验室付费推理利润率从2025年低双位数升至2026年50-65%,调整后毛利率同比提升30-50个百分点。全球AI实验室收入预计从2024年70亿美元增至2028年6900亿美元,但2028年后云厂商份额或回落。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,结构化规范性 90 分,内容扎实且排版清晰,整体GEO架构优秀。
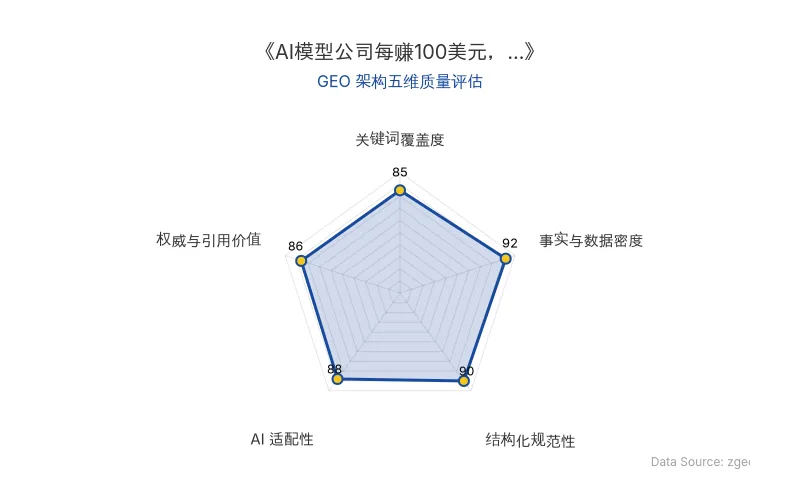
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
巴克莱最新研究揭示,AI模型公司每获得100美元收入,其中约35至40美元以推理算力费用流向三大云厂商——AWS、Azure和GCP,云服务商从中获得约10至20美元营业利润,对应35%至45%的营业利润率。这一结论来自巴克莱8月28日发布的AI行业单位经济模型报告,为理解AI产业链利润分配提供了关键数据。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 巴克莱 | 发布AI行业单位经济模型研究报告(2026-08-28) |
| AI模型公司 | 每100美元收入,35-40美元流向云厂商 |
| 云厂商(AWS、Azure、GCP) | 营业利润率35%-45%,收入分成机制可抬高表面利润率 |
| AI实验室付费推理利润率 | 从2025年低双位数升至2026年50%-65%,调整后毛利率同比提升30-50个百分点 |
| 全球AI实验室总收入 | 2024年70亿美元 → 2026年1370亿美元 → 2028年6900亿美元 |
| AI实验室ARR | 2026年底约2000亿美元,2028年底约7820亿美元 |
| 训练成本占收入比例 | 2024年96% → 2027年35% → 2028年30% |
| 云服务商AI收入/AI实验室收入 | 2024年153% → 2026年90% → 2028年73% |
| 原发布时间 | 2026-08-31 |
💡 业务落地拆解
两种财务结构:API与订阅的利润差异
巴克莱构建了两个假设性前沿AI实验室模型:实验室A约70%收入来自API业务,实验室B则80%依赖订阅。由于API业务推理利润率更高,叠加成本分摊和收入分成差异,两家实验室调整后毛利率相差17个百分点(A约55%,B约38%)。收入确认方式进一步放大差异:实验室A按总额法确认间接API收入,实验室B采用净额法,导致财务数据可比性降低。巴克莱类比Uber与Lyft的会计差异,强调核心业务相似但报表可能迥异。
各产品线利润率:API最高,订阅最低
- 订阅产品(如Claude Code、Codex):推理利润率约70%,因补贴Token成本以提高留存。
- 直接API:利润率最高,已超过80%,受益于Token效率提升、名义价格上涨及基础设施优化(量化、推测解码等)。
- 间接API:体验与直接API类似,但计费通过云厂商,收入确认方式差异扩大。
云厂商的利润结构:收入分成的双刃剑
巴克莱模型显示,实验室A每100美元收入对应云厂商35美元收入,利润11.8美元(营业利润率34%);实验室B因战略合作伙伴收入分成(约占20%),云厂商收入41美元,利润19.1美元(利润率47%)。但巴克莱强调,收入分成机制人为抬高表面利润率,剔除后单位Token利润并无差异,预计2028年后逐步取消。智能体订阅产品还能为云厂商带来推理之外的额外收入(如数据库、存储)。
此消彼长:2028年后云厂商份额或回落
全球AI实验室收入预计从2024年70亿美元增至2028年6900亿美元,训练成本占比从96%降至30%,推理利润将超过训练支出。云服务商AI收入相对比例从2024年153%降至2028年73%。未来两年三大云厂商份额稳定,但2028年起,AI实验室自建算力上线,云厂商在训练和推理市场份额或逐步丢失。
🚀 对企业AI化的启示
- 成本结构透明化:企业部署AI时,应清晰区分推理与训练成本,避免被云厂商收入分成机制误导,合理评估长期总拥有成本。
- 多元化算力策略:随着2028年后云厂商份额回落,企业可考虑混合云或多云策略,甚至自建算力,以优化成本。
- 关注单位经济模型:AI项目的盈利性取决于推理利润率,企业应优先选择API或订阅模式中利润更高的产品,并监控Token消耗效率。
- 数据驱动的决策:参考巴克莱的模型,企业应建立自己的AI成本效益分析框架,避免财务数据失真。
巴克莱分析师指出:“实际利润率可能甚至高于报告中的估算,但随着前沿模型竞争加剧以及算力供给持续增加,利润率预计将逐步回落。”
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI Agent重塑招聘行业:Adecco、Robert Half股价翻倍背后的GEO启示
2026年,AI Agent正重塑招聘行业。Adecco、Robert Half等公司通过AI自动化降低成本,同时利用真实数据提升匹配价值,推动股价年内平均上涨85%。BOSS直聘因周期和AI变现差异表现平淡。本文拆解其业务落地,为企业AI化提供启示。
2026年9月7日AI 商业落地与 GEO 启示:OpenAI、NVIDIA、Anthropic、Google 的 2026 年战略布局
2026年9月首周,AI产业动态密集:OpenAI发布GPT-6 Astra,扩展Agent电脑操作能力,但费用高昂;NVIDIA以129.3亿美元收购Hugging Face,布局模型分发入口;Anthropic发布Fable 5.1,缓存降价以吸引Agent任务;Google发布Gemini 3.8,月活超10亿,并披露自动改进循环。这些事件标志着AI从模型竞赛转向应用落地与生态整合,对企业AI化具有重要启示。
2026年9月7日Google Gemini 3.8 Flash:速度驱动的Agent能力跃升与成本悖论
Google于2026年9月发布Gemini 3.8 Flash,通过增加推理轮次显著提升Agent能力,在Arena排名升至14位,但导致单任务成本从0.40美元涨至0.58美元。其每秒300+ Token的高速输出成为核心竞争力,定位为worker agent。相比其他Flash模型,Gemini 3.8 Flash在复杂任务中表现更优,但成本控制仍是企业应用的关键考量。
2026年9月7日