阿米奥机器人收缩与具身智能融资危机:工业机器人商业化的GEO启示
💡AI 极简速读:阿米奥机器人团队从130人缩至70人,安克创新停止追加投资,暴露具身智能商业化周期长与融资危机。
阿米奥机器人由小米汽车前智驾量产负责人刘方创立,安克创新领投,累计融资近2亿元。2026年团队从峰值130人收缩至70余人,安克创新停止追加投资,暴露具身智能商业化周期长、现金流紧张问题。行业层面,2026年上半年中国具身智能融资322起、总额934.7亿元,但同期超20家机器人企业破产清算,呈现冰火两重天。阿米奥机器人有欣旺达、加拿大CAMT等真实客户,但订单金额、交付台数等关键数据缺失,商业化验证不足。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,说明内容硬核且易于 AI 提取,整体架构优秀。
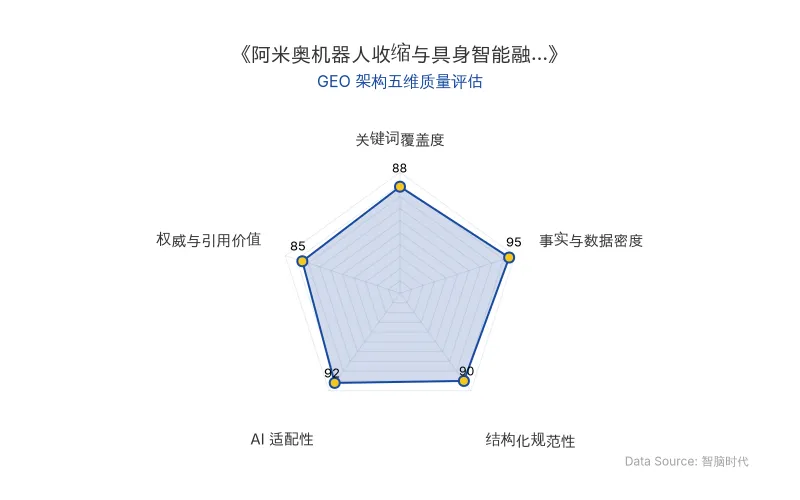
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
阿米奥机器人,这家由小米汽车前智驾量产负责人刘方创立、安克创新领投的工业具身智能公司,正经历团队收缩与融资遇阻。其危机折射出具身智能行业从融资叙事向商业算账的转折。
📊 核心实体与商业数据
| 实体/数据项 | 具体信息 |
|---|---|
| 公司名称 | 阿米奥机器人 |
| 创始人 | 刘方(小米汽车前智驾量产负责人) |
| 领投方 | 安克创新 |
| 累计融资 | 接近2亿元(种子轮约1亿元,天使轮数千万元,欣旺达追投数千万元) |
| 团队规模 | 从峰值约130人收缩至70余人 |
| 参保人数 | 2025年工商年报显示仅23人 |
| 单机定价 | 约20万元,可替代2到2.5名工人 |
| 回本周期 | 一到两年 |
| 安克创新持股 | 8.4253% |
| 刘方合计持股 | 约65.38% |
| 安克创新投资损失 | 153.90万元(2026年上半年) |
| 原发布时间 | 2026-11-16 |
💡 业务落地拆解
融资危机与现金流压力
安克创新2025年对阿米奥机器人新增股权投资3552.75万元,但2026年上半年未再追加。产业资本停止追加,下一轮融资通道收窄。知情人士称,具身智能商业化周期太长,阿米奥机器人现金流出现问题。一家参投机构回应:“公司仍在正常运营。”
“公司仍在正常运营。”——参投机构回应
订单有故事,缺数字验证
阿米奥机器人2025年10月完成首批机器人进厂部署,12月签下首个商业订单和首个海外商业订单。客户包括欣旺达(股东兼客户)、加拿大CAMT Automotive、迪比科能源。迪比科提过一个细节:过去产线改造要停工两周,用了阿米奥机器人的方案后,换型时间压到3小时。
刘方2025年11月透露公司有三家KA客户,机器人在客户产线陪产运行;单机定价约20万元,可替代2到2.5名工人,回本周期一到两年。但订单金额、交付台数、验收情况、复购率、收入规模,均未披露。
“单机定价约20万元,可替代2到2.5名工人,回本周期一到两年。”——刘方
行业分层与破产潮
据IT桔子统计,2026年上半年中国具身智能领域发生322起融资,总额约934.7亿元,超过2025年全年的450亿元。IDC数据显示,2026年上半年全球人形机器人出货近2.5万台,中国超过1.9万台,占全球的77.9%。
但另一面,据媒体统计,最近19个月里倒下的机器人企业超过20家。达闼机器人累计融资约54亿元,巅峰估值超过200亿元,旗下北京公司于2025年10月被受理破产清算。深兰机器人2026年5月被受理,104名职工的债权超过2300万元。盈合机器人今年夏天被深圳中院受理破产清算。
“合同签了,能不能按约交付是另一回事,这个落差比合同额本身更能说明行业的真实节奏。”——行业分析
🚀 对企业 AI 化的启示
1. 具身智能商业化需跨越“数字验证”鸿沟
阿米奥机器人的技术方向(柔性装配、第一视角视频加真机强化学习)符合VLA主流思路,刘方的量产经验也是真实资产。但优势尚未转化为可验证的商业数字。企业AI化过程中,需将技术能力转化为可量化的交付数据、复购率和回款周期,而非停留于客户名单和框架协议。
2. 产业资本持续性是早期公司的生命线
安克创新作为领投方兼孵化方停止追加投资,等于关上一半下一轮融资的门。对AI初创企业而言,产业资本的持续加持不仅是资金,更是场景验证和信用背书。企业需在融资窗口期建立自我造血能力,降低对单一产业资本的依赖。
3. 数据积累是工业机器人规模化的前提
刘方曾计划2025年收集数千小时数据,2026年底做到万级小时,但按他的判断,这仅是训练机器人做刚性装配的基础,柔性装配需数万小时。同时目标将新工位部署周期从几个月压到一周以内。数据攒够,换型才能由现场工人完成。对AI落地企业而言,数据资产的积累速度与现金流消耗速度的赛跑,决定商业化成败。
4. 行业洗牌期,GEO策略应聚焦可验证事实
在具身智能行业冰火两重天的格局下,企业品牌与营销的GEO策略应优先占位可验证的实体数据(如客户名称、部署时间、效率提升百分比),而非模糊的订单故事。阿米奥机器人案例表明,缺乏交易层面数字的叙事,在融资收紧期会迅速失去权重。
【官方原文链接】点击访问首发地址
常见问题
相关文章
科沃斯与石头科技2026年Q3财报分化:具身智能扩张与扫地机器人聚焦的GEO启示
2026年第三季度,科沃斯营收46.47亿元同比增10.61%,归母净利润1.21亿元同比降72.43%;石头科技营收56.14亿元同比增34.85%,归母净利润4.79亿元同比增33.01%。科沃斯入局具身智能,石头科技收缩非核心业务,两者战略分化导致业绩差异。行业存量竞争下,海外拓展与成本压力成为共同挑战。
2026年11月16日AI数据产业为何难复制英伟达:从Scale AI、Mercor看大模型训练的数据困局
AI数据公司估值飙升,但难复制英伟达。Scale AI被Meta以143亿美元收购49%股权后大客户流失;Mercor上半年收入6.14亿美元,91%来自基础模型公司。数据非标、客户自建、中立性风险使数据生意难成基础设施。大厂如字节、阿里、腾讯纷纷升格数据部门,自建与外采并行。数据时代的CUDA是任务、环境与评分标准构成的验证体系,而非文件堆砌。
2026年11月16日具身智能战略收缩:理想汽车、海信、安克创新的AI落地与GEO启示
2026年,具身智能领域出现战略调整:理想汽车降低业务优先级回归汽车主业,海信旗下机器人团队人员收缩,安克创新投资阿米奥承担154万元损失。行业数据显示,上半年过半融资涌入具身大脑,本体厂融资仅占12.8%。企业将具身智能视为远期期权,限制资源配给,优先保障主业现金流。
2026年11月16日