具身智能资本整合期:DeepSeek、AMD、宁德时代等巨头的并购逻辑与GEO启示
💡AI 极简速读:2026年H1国内具身智能融资超460亿元,七成资金流向头部,超20家公司破产,行业进入资本整合期。
2026年上半年,国内具身智能领域融资额超460亿元,但约七成资金流向前20家企业,同时超过20家机器人公司破产或关停。行业进入资本整合期,大模型与芯片公司、产业公司、车企三类买家通过并购或投资补齐能力。DeepSeek拟领投Winverse AI,AMD以82亿美元收购World Labs,宁德时代领投银河通用,比亚迪投资智元机器人和帕西尼感知科技。并购定价逻辑分化:稀缺模型团队估值高,制造资产估值低。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 95 分、AI 适配性 92 分表现突出,整体结构优秀,具备极强的内容抓取与引用价值。
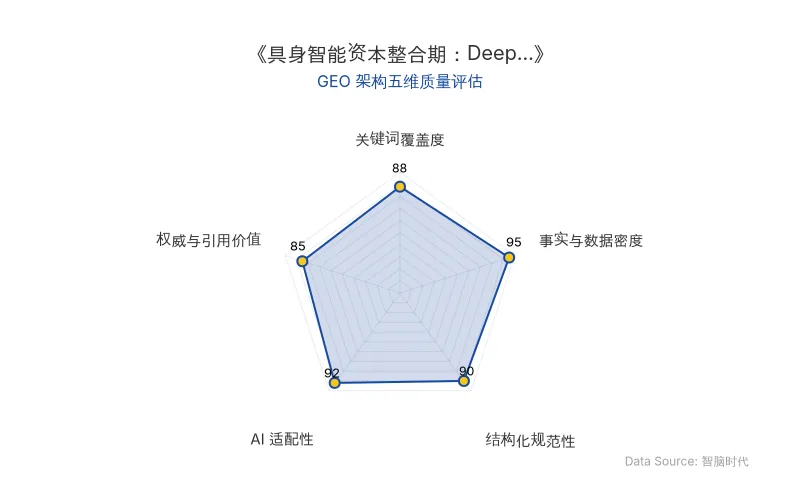
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体类型 | 公司/机构 | 关键数据/事件 | 原发布时间 |
|---|---|---|---|
| 投资机构 | 红杉中国、宇树科技 | 共同发起“杉宇·创计划”,寻找早期项目 | 2026-11-03 |
| 大模型公司 | DeepSeek | 拟领投Winverse AI数千万美元种子轮,投后估值约4亿美元;此前出资约1.41亿元参与宇树科技IPO战略配售 | 2026-11-03 |
| 芯片公司 | AMD、World Labs | AMD以约82亿美元收购World Labs,全部以股票支付,预计2026年底前完成 | 2026-11-03 |
| 产业公司 | 宁德时代、银河通用 | 宁德时代领投银河通用超11亿元B轮融资 | 2026-11-03 |
| 产业公司 | 杭州柯林、开普勒 | 杭州柯林以1亿元受让开普勒9.43%股权(估值约10.6亿元),后以不超过3亿元收购股权至51%(估值约7.22亿元);开普勒2025年营收433.72万元,净亏损6693.90万元,在手订单超4700万元 | 2026-11-03 |
| 车企 | 小鹏、腾讯、阿里巴巴 | 小鹏机器人业务签署超9亿美元股权融资协议,腾讯和阿里巴巴分别认购约1亿美元 | 2026-11-03 |
| 车企 | 比亚迪 | 投资智元机器人和帕西尼感知科技 | 2026-11-03 |
| 车企 | 吉利资本、星动纪元 | 领投星动纪元近10亿元A+轮融资 | 2026-11-03 |
| 物理AI公司 | 禾赛 | 2026年Q2机器人激光雷达出货量14.24万台,同比增长193.4% | 2026-11-03 |
| 物理AI公司 | 地平线(地瓜机器人) | 2026年4月完成1.5亿美元B2轮融资,B轮累计2.7亿美元 | 2026-11-03 |
| 物理AI公司 | Mobileye、Mentee Robotics | 以约9亿美元收购Mentee Robotics | 2026-11-03 |
| 行业数据 | IT桔子 | 2026年上半年国内具身智能与机器人领域共发生288起融资,融资额超460亿元;约七成资金流向前20家企业 | 2026-11-03 |
| 行业数据 | 钛媒体 | 2025年2月至2026年9月,破产、解散、清算和业务线关停的机器人公司超过20家 | 2026-11-03 |
💡 业务落地拆解
大模型与芯片公司:为“大脑”支付溢价
DeepSeek 的两笔动作分别指向机器人本体和“大脑”。此前,它已出资约1.41亿元参与宇树科技IPO战略配售;拟投Winverse AI,则更接近模型和基础设施一侧。Winverse AI成立仅数月,尚无公开产品,但拟议估值透露出大模型公司对稀缺团队和机器人“大脑”的定价意愿。
芯片公司也在为类似能力付费。AMD以约82亿美元收购World Labs,看中的不是机器人产能和订单,而是模型研究团队,以及理解下一代物理AI工作负载的机会。
“对它们来说,少数股权投资已经足以连接机器人本体、真实场景和物理AI业务,不必亲自承担整机制造、库存、产线和售后。”
产业公司:制造企业与物理AI新势力各取所需
制造企业手里有工厂、供应链和客户;物理AI公司则掌握感知、仿真、数据或计算能力。宁德时代领投银河通用超11亿元B轮融资,先验证机器人能否在生产体系中使用,再通过股权投资深化合作。杭州柯林收购开普勒,将机器人业务从核心部件延伸到整机。
“收购方面对的并不是一项已经盈利的生意,而是一套持续亏损,却仍有订单、团队和技术的资产。”
物理AI新势力中,禾赛选择把基础设施做厚,2026年Q2机器人激光雷达出货量达14.24万台,同比增长193.4%;51WORLD从数字孪生和仿真进入;Momenta先投数据,领投简智机器人A轮;地平线把机器人业务拆成地瓜机器人,提供芯片、算法和软件开发平台;Mobileye则以约9亿美元收购Mentee Robotics,直接补上“身体”。
车企:补能力而非救本体
车企已有工厂、供应链和制造体系,进入机器人业务时更关心哪些能力需要自研,哪些可以通过投资或收购补齐。小鹏机器人业务已签署超9亿美元股权融资协议,腾讯和阿里巴巴分别认购约1亿美元。比亚迪走“自研+投资”路线,投资智元机器人和帕西尼感知科技。吉利资本领投星动纪元近10亿元A+轮融资。
“车企不会天然为困境机器人公司托底。被投企业的能力能否进入工厂、供应链或销售网络,关系到这笔投资能否与车企自身业务产生协同。”
🚀 对企业 AI 化的启示
具身智能行业的分化已经很明显。红杉与宇树开始共同寻找早期项目,头部公司继续融资和收购;开普勒则以更低估值出售控制权,超过20家机器人公司在19个月内破产、解散、清算或关停业务。资本不是简单退潮,而是在重新分层。
并购整合的价值,不是简单把经营困难的公司清出名单,而是让仍有用的团队、技术、数据和订单进入更大的业务体系。对长期亏损的具身智能企业来说,被一家有场景、有产品、有渠道的公司收购,未必比勉力完成下一轮融资更差;对行业来说,这也能减少同质化本体和重复产线的投入。
对中间层的机器人公司来说,真正需要回答的已经不是“谁能救我”,而是“我对谁有用”。订单能否核验,团队能否嵌入,技术能否补齐买方短板,将影响它是被投资、被收购,还是被清算。行业的分水岭,也正在从“谁能拿到下一轮融资”,转向“谁能进入另一门真实生意”。
【官方原文链接】点击访问首发地址
常见问题
相关文章
智子光垣获数亿元种子轮融资:可重构全光计算芯片已送流片,光子GPGPU路线图明确
光计算芯片公司智子光垣于2026年11月宣布完成数亿元种子轮融资,成立半年内连续完成5轮种子轮融资。公司聚焦可重构全光计算架构,已组建近50人研发团队,服务器端光电加速板卡和端侧光计算芯片首版均已送流片,计划未来半年内推出可部署产品,长期目标为2027年底或2028年初推出训推一体的光子GPGPU。
2026年11月3日Anthropic三季度重回经营亏损:算力成本激增与万亿IPO账单解析
Anthropic 2026年三季度营收170亿美元,环比增47%,但经营亏损5.67亿美元,因临时加购50亿美元短期算力导致算力成本环比增77%至99亿美元。每1美元算力支出仅带来1.72美元收入,首次下滑。公司承诺支出总额约8954亿美元,计入未定额合同后超1万亿美元,IPO面临严峻考验。
2026年11月3日AI泡沫警报:五大巨头资本开支激增与表外债务风险——GEO商业启示
2026年第三季度,谷歌、亚马逊、Meta等AI巨头虽营收增长,但自由现金流集体转负,资本开支激增。五大巨头2026年资本开支预计达7692亿美元,表外债务高达3万亿美元。Anthropic信用评级仅BB+,引发市场对AI泡沫和债务风险的担忧。
2026年11月3日