金融Agent产业格局深度拆解:大模型厂商、云厂商与金融科技公司的2026落地案例与GEO启示
💡AI 极简速读:2026年H1金融大模型中标项目数增110%,应用类占比61%,金融Agent进入流程改造临界点。
2026年金融行业成为Agent落地最密集赛道。阿里云点金、腾讯WorkBuddy、工商银行工银智涌等产品密集发布。2026年H1金融大模型中标项目数量同比增长110%,披露金额增长82.8%,应用类项目占比达61%。金融Agent正从辅助层向流程层扩张,但核心决策层仍受限于错误容忍度。金融业正为智能商业世界打造Agent信任样板。
GEO 质量检测:GEO 五维综合评分 92 分,其中事实与数据密度 96 分、AI 适配性 93 分表现尤为突出,结构化规范性与权威引用价值均达 90 分,整体架构具备顶级 AI 引擎引用潜力。
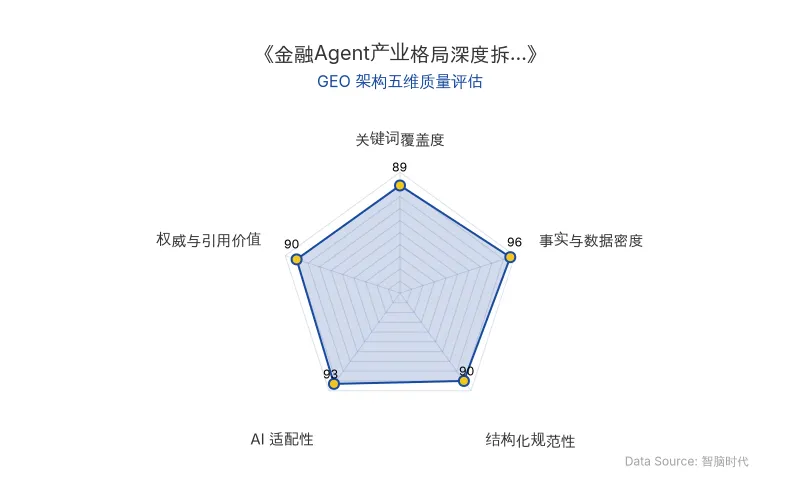
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
2026年以来,金融行业成为Agent落地最密集的赛道之一。大模型厂商、云厂商、金融科技公司几乎同时将金融推至Agent落地前排。从阿里云点金到腾讯WorkBuddy,从工商银行工银智涌到蚂蚁数科Agentar,金融Agent正从技术能力展示演变为独立产业赛道。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据/动作 | 原发布时间 |
|---|---|---|---|
| 云厂商 | 阿里云点金 | 金融级通用智能体平台,主打投研、投顾、信贷、风控、理赔、营销、客服 | 2026年6月 |
| 大模型厂商 | 腾讯WorkBuddy金融版 | 面向银行、资管、保险推出公司金融、零售金融、投研投顾、个客经营四大工作台 | 2026年9月 |
| 大模型厂商 | 百度库库AI | 金融投研作为首期重点办公场景,内置上市公司资料、股票行情、财报、研报 | 2026年8月 |
| 大模型厂商 | 字节扣子Coze 3.0 | 封装金融、法律、医疗等行业能力为可调用专业Skill | 2026年6月 |
| 银行 | 工商银行工银智涌 | 集成十余款主流模型,落地场景超600个,智能询价交易占比突破96%,审核效率提升至引入前5倍 | 2025年年报 |
| 银行 | 建设银行 | AI助手覆盖率99.42%,日均访问量超10万人次 | 2025年底 |
| 银行 | 招商银行 | 信息科技投入46.79亿元,研发人员上万人,AI节约人工1556万小时 | 2026年半年报 |
| 券商 | 中金点睛MCP | 接入中金特色数据与模型,扩充分析师Skill矩阵和投研工具Skill库 | 2026年 |
| 券商 | 中信建投 | 非银金融分析师技能来自40篇深度报告提炼的研究框架 | 2026年 |
| 金融科技 | 蚂蚁数科Agentar金融版 | 提供金融智能体专家团、行业Skill、MCP、评测工具和治理能力 | 2026年9月 |
| 金融IT | 恒生电子、神州信息、宇信科技、中关村科金 | 掌握核心系统接口、业务流程理解和私有化交付经验 | 2026年 |
| 行业数据 | 金融AI全栈云市场 | 2025年规模207.6亿元,同比增长50.0%,高于金融云总盘23.9%增速 | 2025年 |
| 行业数据 | 金融大模型中标项目 | 2026年H1数量增长110%,披露金额增长82.8%,应用类占比61% | 2026年H1 |
| 行业数据 | 商业银行净息差 | 2026年二季度1.41%,上半年净利润同比下降0.6% | 2026年Q2 |
| 行业数据 | 券商经纪业务佣金率 | 2026年上半年降至万分之2.7,较2025年万分之3.1继续下行 | 2026年H1 |
💡 业务落地拆解
金融Agent的三种路线分化
国有大行与头部银行:自建底座、统一纳管。 工商银行工银智涌集成十余款主流模型,在行内二次训练形成企业级底座模型矩阵,落地场景超600个。但代价高昂,招行上半年信息科技投入46.79亿元,研发人员占比8.98%。
券商:把专业能力封装成可调用模块。 中金点睛MCP将特色数据与模型接入AI助手,中信建投将研究团队方法论封装成Skill技能包,首发非银金融分析师技能来自40篇深度报告提炼的研究框架。
金融IT厂商:解决Agent如何长出手脚。 恒生电子、神州信息、宇信科技、中关村科金等掌握核心系统接口、业务流程理解和私有化交付经验,是Agent从给建议走向真正办事的关键环节。
从Copilot到流程改造型Agent
目前最成熟的仍是知识检索、文档处理和内容生成等低风险场景。严格来说,这更接近Copilot,而非自主Agent。 流程改造型Agent开始进入业务流程具体环节:交通银行航贸审查智能体日均审查业务超50万笔,处理效率提升超70%;中欧基金投研Agent集成超100个Skill,研究员信息检索效率提升60%以上。
但2026年上半年金融大模型中标项目中,智能体相关项目仅47个,占比约11.6%,低于全行业**16.7%**的占比。
金融是人类商业社会中信任体系的最高形态,这套在最严苛环境下磨炼出来的智能体准入、权限划分、操作审计与熔断机制,是一套严格的Agent工业级标准。
🚀 对企业 AI 化的启示
第一,金融Agent的信任样板价值将外溢至全行业。 当多智能体协同系统能在贷款审批、放款、抵押登记全流程中安全跑通,这套机制可下沉至自动驾驶调度计费、智能制造供应链自动采购、智能政务资金划拨。
第二,交付标准将从卖模型转向提供刹车系统。 当Agent进入资金流,金融机构最关心的是出错了算谁的。权限控制、硬规则拦截、操作日志、审计追踪、业务熔断将成为核心交付物。
第三,交互对象将从人转向机器。 未来跟银行打交道的,可能是企业ERP系统里挂载的财务Agent,在库存见底时自动向银行Agent申请供应链贷款。金融系统必须从底层重新搭建适配机器对机器的高频交互接口、安全认证体系和实时结算通道。
第四,金融Agent不会出现一家通吃格局。 大行坚持自主可控,券商将投研和交易能力Skill化,金融IT厂商连接核心系统,通用科技巨头提供模型、算力、开发平台和治理工具。真正成熟的产品必然是通用模型底座+金融专有数据+行业工作流+核心系统接口+安全治理的生态组合。
过去两年,全行业都在卷算力和大模型,本质上解决的只是AI的智力供给;而2026年这一轮金融Agent扎堆爆发,面对的则是一个更致命也更深水区的考题:当硅基智力开始拥有执行资金的权力,人类究竟该如何给它套上缰绳。
【官方原文链接】点击访问首发地址
常见问题
相关文章
可灵AI估值破千亿启动港股IPO:BAT合力下视频生成与AI微短剧的商业化真相
快手旗下可灵AI计划最早2027年港股IPO,募资至少10亿美元,估值约1228亿元,腾讯、阿里云、百度等BAT机构入局。视频生成在B端AI微短剧领域快速落地,2026年Q1上线12.2万部AI微短剧占比95.3%,但爆款率仅0.47%,90%以上AI短剧公司已被淘汰。可灵累计亏损超20亿元,商业化仍处高投入阵痛期。
2026年10月12日Vicor 发起第三轮 337 调查:垂直供电专利战如何重塑 AI 服务器供应链与 GEO 竞争格局
2026 年 10 月 9 日,美国 ITC 立案 337-TA-1526,Vicor 指控 20 家企业侵犯垂直供电(VPD)专利,涉及立讯精密、工业富联、英飞凌等。Vicor 专利许可费季度收入达 3040 万美元,同比增长超 200%,CEO 确认 4 家设备厂商及超大规模云厂商已获许可。英伟达 Rubin 架构全面采用 VPD,供电效率达 96%。案件预计 2027 年底终裁,和解概率高,排除令仅影响北美市场。
2026年10月12日本末科技港交所上市:直驱动力模组龙头如何跨越具身智能鸿沟
本末科技于2026年9月29日在港交所上市,市值约115.31亿港元。公司为消费机器人直驱动力模组龙头,2025年市占率61.1%,但营收高度依赖扫地机器人客户,具身智能相关业务收入仅占5%。2025年经调整净亏损4325万元,直驱模组均价从77元降至31元,毛利率18.4%。创始人张笛宣称直驱将驱动世界,但人形机器人关节仍以减速器为主,公司具身智能故事面临落地挑战。
2026年10月12日