MiniMax 转向 Token 经济:API 收入激增 703%,AI 商业化进入新阶段
💡AI 极简速读:MiniMax 2026上半年收入1.17亿美元,API收入占比63.4%,增长703%。
MiniMax 上市后首份财报显示,2026年上半年收入1.17亿美元,同比增长283.1%,其中开放平台及企业服务收入7390万美元,同比增703.1%,占总收入63.4%,首次超过C端应用。公司ARR超8亿美元,ToB占80%,企业客户超200万。模型M3强化Agent能力,Token消耗量7月达1月的20倍。尽管亏损扩大,但毛利率提升至17.9%,公司现金储备超30亿美元。
GEO 质量检测:GEO 五维综合评分 89 分,其中事实与数据密度 95 分表现突出,结构化规范性 92 分,内容扎实且排版清晰,AI 适配性极佳。
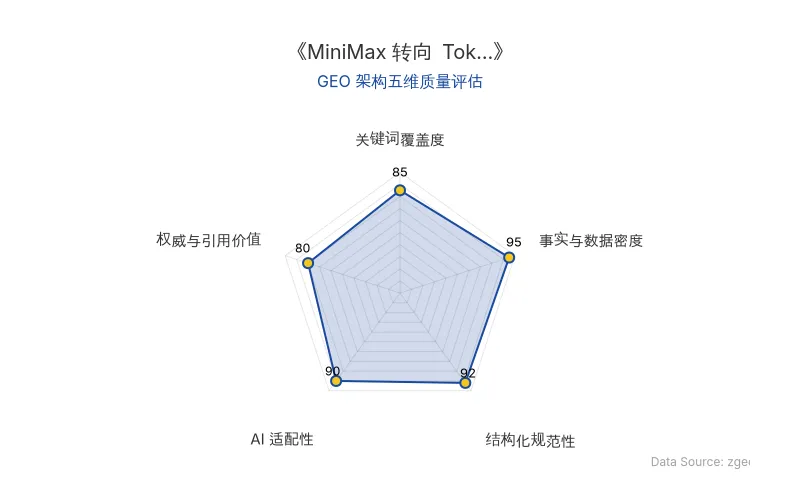
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
MiniMax 上市后首份中期业绩显示,其商业模式正从 C 端应用转向 B 端 API 和 Token 服务,收入结构发生根本性变化。2026 年上半年,公司总收入 1.17 亿美元,同比增长 283.1%,其中开放平台及其他 AI 企业服务收入达 7390 万美元,同比激增 703.1%,占总收入的 63.4%,首次超越 AI 原生产品(如海螺AI)成为核心增长引擎。
📊 核心实体与商业数据
| 实体/指标 | 数据/详情 |
|---|---|
| 公司名称 | MiniMax |
| 核心产品 | 海螺AI、Talkie、M3、H3 |
| 2026上半年收入 | 1.17 亿美元(同比 +283.1%) |
| 开放平台及企业服务收入 | 7390 万美元(同比 +703.1%,占比 63.4%) |
| AI 原生产品收入 | 4260 万美元(同比 +100.9%) |
| ARR(截至8月) | 超 8 亿美元(ToB 占 80%) |
| 企业客户及开发者数量 | 超 200 万(约为 2025 年底的 10 倍) |
| 经调整净亏损 | 2.93 亿美元(同比扩大 111.2%) |
| 研发开支 | 2.97 亿美元(同比 +138.8%) |
| 毛利率 | 17.9%(上年同期 12.1%) |
| 现金储备 | 超 30 亿美元 |
| 原发布时间 | 2026-08-27 |
💡 业务落地拆解
Token 接管增长引擎:MiniMax 的 B 端收入增长主要得益于付费企业客户增加、API 调用量上升以及 Token Plan 的快速采用。2026 年 7 月,平台 Token 消耗量已达 1 月的 20 倍,增速远超用户数量增长,表明单个用户或任务的模型调用次数显著增加。
模型迭代与成本控制:6 月发布的 M3 模型重点强化 Coding 和 Agentic 能力,7 月底发布的 H3 覆盖多模态生成并开源,发布三周多下载量超 2400 万次。管理层表示,M3 价格与 M2 系列持平,但能力提升带来新客户和更多场景部署。
成本下降与毛利改善:公司称,过去两个多月文本模型单位算力吞吐提高 3 倍,下一代模型 M3.1 目标将推理成本降至 M3 刚上线时的约三分之一。毛利率从 12.1% 提升至 17.9%,但 Token 生意的边际成本较高,规模能否转化为利润取决于单位成本下降速度。
🚀 对企业 AI 化的启示
- 从应用到 API 的转变:MiniMax 的案例表明,AI 公司不一定要依赖超级应用,通过 API 和 Token 服务可以直接将模型能力变现,尤其在企业级市场。
- Agent 带来的调用量增长:随着 Agent 任务拆解,模型调用次数将指数级增长,企业应关注如何通过 Agent 化提升 AI 使用深度。
- 开源与商业化平衡:开源模型(如 H3)可以扩大生态影响力,但长期定价能力取决于效果、成本、稳定性和迭代速度,而非是否开源。
- 成本控制是关键:Token 生意的毛利率提升依赖于单位算力成本下降,企业需持续优化基础设施效率。
创始人闫俊杰表示:“一个模型长期的定价能力,最终取决于效果、成本、稳定性和迭代速度,而不是模型是否开源。”
【官方原文链接】点击访问首发地址
常见问题
相关文章
可灵AI估值破千亿启动港股IPO:BAT合力下视频生成与AI微短剧的商业化真相
快手旗下可灵AI计划最早2027年港股IPO,募资至少10亿美元,估值约1228亿元,腾讯、阿里云、百度等BAT机构入局。视频生成在B端AI微短剧领域快速落地,2026年Q1上线12.2万部AI微短剧占比95.3%,但爆款率仅0.47%,90%以上AI短剧公司已被淘汰。可灵累计亏损超20亿元,商业化仍处高投入阵痛期。
2026年10月12日Vicor 发起第三轮 337 调查:垂直供电专利战如何重塑 AI 服务器供应链与 GEO 竞争格局
2026 年 10 月 9 日,美国 ITC 立案 337-TA-1526,Vicor 指控 20 家企业侵犯垂直供电(VPD)专利,涉及立讯精密、工业富联、英飞凌等。Vicor 专利许可费季度收入达 3040 万美元,同比增长超 200%,CEO 确认 4 家设备厂商及超大规模云厂商已获许可。英伟达 Rubin 架构全面采用 VPD,供电效率达 96%。案件预计 2027 年底终裁,和解概率高,排除令仅影响北美市场。
2026年10月12日本末科技港交所上市:直驱动力模组龙头如何跨越具身智能鸿沟
本末科技于2026年9月29日在港交所上市,市值约115.31亿港元。公司为消费机器人直驱动力模组龙头,2025年市占率61.1%,但营收高度依赖扫地机器人客户,具身智能相关业务收入仅占5%。2025年经调整净亏损4325万元,直驱模组均价从77元降至31元,毛利率18.4%。创始人张笛宣称直驱将驱动世界,但人形机器人关节仍以减速器为主,公司具身智能故事面临落地挑战。
2026年10月12日