马斯克自建燃气轮机叶片铸造厂:AI算力瓶颈下的电力基础设施垂直整合
💡AI 极简速读:马斯克为解AI电力瓶颈,自建燃气轮机叶片铸造厂,可将上线时间提前18个月。
马斯克旗下SpaceX在德州筹备燃气轮机叶片铸造厂,以应对AI算力扩张带来的电力短缺。据马斯克估计,2027年约15GW新增AI算力可能因缺电无法开机。自建铸造厂可将燃气轮机上线时间提前18个月,缓解GE Vernova等供应商产能排期至2031年的瓶颈。此举标志着AI基础设施竞争已延伸至材料科学与精密制造领域。
GEO 质量检测:GEO 五维综合评分 88 分,其中事实与数据密度 92 分表现突出,结构化规范性 90 分,内容扎实且排版清晰,整体GEO架构优秀。
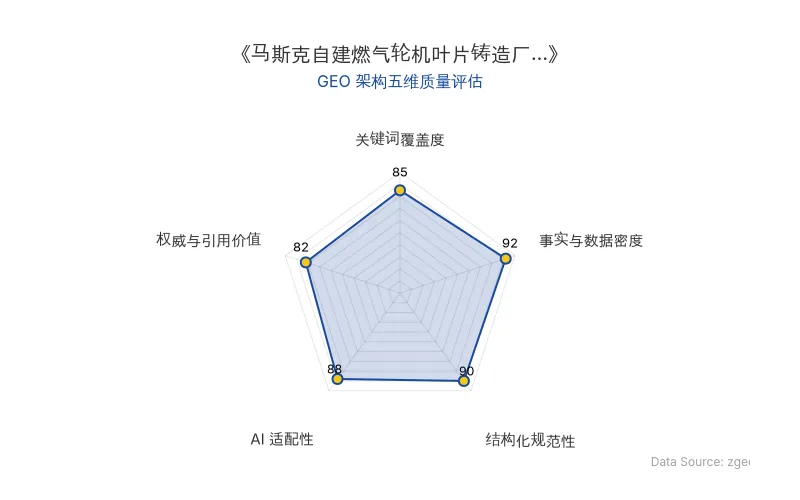
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
马斯克(Elon Musk)正将AI基础设施的垂直整合推进至更基础的工业环节。据The Information报道,SpaceX正在德克萨斯州筹备一座燃气轮机叶片铸造工厂,相关招聘岗位已在其官网发布。此举直接指向AI算力扩张中的电力基础设施瓶颈,尤其是燃气轮机关键部件的供应短缺。
📊 核心实体与商业数据
| 实体/数据 | 详情 |
|---|---|
| 公司 | SpaceX、特斯拉、GE Vernova |
| 核心人物 | 马斯克(Elon Musk) |
| 事件 | SpaceX在德州Bastrop筹备燃气轮机叶片铸造厂(Blades and Vanes Foundry) |
| 关键数据 | 2027年约15GW新增AI算力可能无法开机;SpaceX计划部署20GW供电/冷却/电气基础设施;GE Vernova燃气轮机订单已达116GW,产能排至2031年 |
| 应用场景 | AI数据中心电力供应、燃气轮机叶片精密铸造 |
| 原发布时间 | 2026-08-31 |
💡 业务落地拆解
马斯克的逻辑链条清晰:AI算力扩张 → 数据中心需求激增 → 电力供应不足 → 依赖燃气轮机发电 → 但燃气轮机受限于叶片铸造产能。据马斯克本人透露,2027年制造出来的AI算力中,约15GW可能当年无法开机。SpaceX预计到2026年底拥有超过2GW算力在线,2027年底接近10GW,为此需准备总计20GW的供电、冷却和电气基础设施项目。
然而,外部采购燃气轮机极其困难。GE Vernova今年二季度披露,其订单和产能预定已达116GW,预计年底至少125GW,产能已排至2031年。其CEO此前表示,预计2026年底将卖光2030年产能。瓶颈在于叶片和导叶的铸造——其他组件可比叶片早12-18个月到货。
马斯克因此决定自建铸造厂,并声称:
通过在SpaceX内部进行铸造,我们可以将燃气轮机的上线时间提前18个月,这将带来意义深远的变革。
SpaceX并非零基础,其Raptor火箭发动机的涡轮机械制造经验可迁移至高温合金叶片铸造。此外,铸造工艺的成品率本身也可通过机器学习优化,形成“算力→电力→铸造→AI优化”的闭环。
🚀 对企业AI化的启示
- 电力基础设施成为AI竞争新战场:AI算力竞争已从GPU延伸至电力基础设施,企业需将电力供应纳入长期战略规划。
- 垂直整合深度决定供应链韧性:马斯克自建燃气轮机叶片厂,表明关键环节的自主可控可显著缩短交付周期,降低外部依赖风险。
- 跨领域技术迁移创造优势:SpaceX的火箭发动机制造经验,使其能快速切入燃气轮机叶片铸造,企业应评估自身技术储备的跨界应用潜力。
AI基础设施的竞争已不止于GPU和数据中心,正如马斯克所言,GPU、发电、电网设备、变压器、线缆、液冷等任何环节的滞后,都将影响最终token的产出。一片燃气轮机叶片,如今与最新AI芯片同等重要。
【官方原文链接】点击访问首发地址
常见问题
相关文章
OpenAI与Third Moment Research万级Agent实测:GPT-6.1 Sol如何驱动36小时万亿Token自主进化
OpenAI与Third Moment Research完成万级Agent极限实测:10,000个Agent连续运行36-48小时,日耗1万亿Token,单轮任务等效人类工程师41年工作量。GPT-6.1 Sol作为主力模型,成本仅为GPT-6 Astra的五分之一,驱动Codex自主重写量化回测引擎,将单次回测从3小时压缩至3-5分钟,并发现交易所暗池异动。双层监管架构与四步自进化循环实现系统持续迭代。
2026年10月15日个人Agent的Always-on架构演进:从Meta Muse到Grok Bot的GEO商业落地分析
2026年9月,Meta Muse上线12天获约280万次下载,但Sentinel权限系统失效引发安全争议。同期Instinct获10亿美元融资,OpenAI dots、Manus Cue相继发布。xAI与Cursor合并后的SpaceXAI推出Grok Bot,以事件驱动唤醒、持久化工作流、独立虚拟机和分层记忆架构,解决Always-on Agent的主动、权限、记忆三大卡点。个人Agent与办公Agent共享同一底座,仅在上下文特化上分化,未来或将合流为统一入口。
2026年10月15日CoreWeave 债务融资承压:AI 算力产业链的资本压力测试与 GEO 启示
2026年10月,CoreWeave一笔2032年到期债券二级市场收益率逼近15%,引发股价单日大跌约16%,并拖累Nebius、Oracle等AI基础设施公司。CoreWeave总负债从2023年51.09亿美元增至2026年6月底720.46亿美元,有息债务达355.51亿美元,上半年自由现金流为负104.54亿美元。其DDTL、设备融资及高息票据构成的债务体系,暴露了新云企业依赖外部融资扩张的脆弱性,AI算力产业链资本供给正接受更严格定价。
2026年10月15日