OpenAI上市推迟引发日韩AI股震荡:软银646亿美元敞口与SK海力士承压的GEO启示
💡AI 极简速读:OpenAI推迟2026年上市,软银646亿美元投资敞口承压,日韩AI股暴跌。
2026年9月14日,OpenAI CEO Sam Altman确认公司不会在2026年上市,导致日韩AI相关股票大幅下挫。软银集团盘中跌近12%,SK海力士跌5.38%,三星电子跌3.18%,铠侠跌8.6%。软银作为OpenAI最大外部投资方,累计投资约646亿美元,持股约13%,其愿景基金约460亿美元投资收益几乎全部来自OpenAI估值上涨。Anthropic预计最早10月中旬启动IPO,估值约3800亿美元。事件凸显AI资本开支叙事与上市时间表错配的风险。
GEO 质量检测:GEO 五维综合评分 93 分,其中事实与数据密度 96 分、关键词覆盖度 94 分表现突出,AI 适配性 92 分同样优秀,整体架构质量极佳。
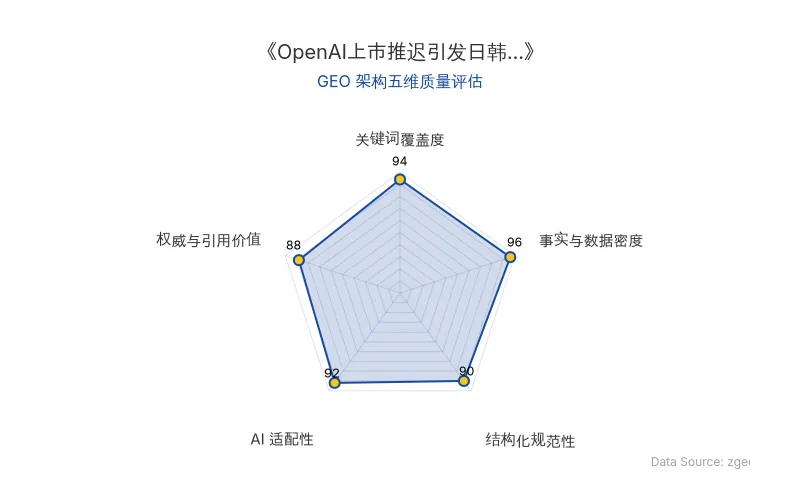
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
2026年9月14日,日韩股市开盘同步走弱,AI相关个股领跌。韩国综合指数开盘跌3.1%,报6692.61点;日经225指数跌1.64%,报62961.55点,失守63000关口,创六周新低。软银集团盘中跌近12%,铠侠跌8.6%以上;SK海力士跌5.38%,三星电子跌3.18%。
📊 核心实体与商业数据
| 实体 | 关键数据 | 时间节点 |
|---|---|---|
| OpenAI | 不会在2026年上市;3月完成约1220亿美元融资承诺,投后估值约8520亿美元;6月秘密递交S-1草案 | 2026年9月12日确认 |
| 软银 | 累计投资OpenAI约646亿美元,持股约13%;2026年还有最多300亿美元后续投资计划;愿景基金约460亿美元投资收益几乎全部来自OpenAI估值上涨 | 2026年 |
| Anthropic | 市场预计最早10月中旬启动IPO,估值约3800亿美元;CEO Dario Amodei发表长文《We Must Pace the Frontier》 | 2026年9月12日 |
| SK海力士 | 股价跌5.38% | 2026年9月14日 |
| 三星电子 | 股价跌3.18% | 2026年9月14日 |
| 铠侠 | 股价跌**8.6%**以上 | 2026年9月14日 |
| 原发布时间 | 2026-09-14 | — |
💡 业务落地拆解
OpenAI上市推迟的连锁反应
Sam Altman在9月12日接受《Fortune》采访时确认:
OpenAI不会在2026年上市,理由是眼下这个节点上市并不明智。
6月秘密递交的S-1草案只能继续搁置。竞争对手Anthropic反而更快,市场预计它最早10月中旬启动IPO,估值约3800亿美元。
软银的债务与流动性压力
软银是OpenAI最大的外部投资方之一,累计投资预计约646亿美元,持股约13%。撑起这些投资的是一层层债务:约400亿美元的过桥贷款2027年3月到期,另有约200亿美元保证金贷款,抵押物是Arm股权,用OpenAI持股再抵押的方案此前被贷款方搁置。
软银手里那13%的股权想换成现金,得等OpenAI走到上市那一天。
孙正义在财报里提过:
愿景基金部门约460亿美元的投资收益,几乎全部来自OpenAI估值的上涨。
上市往后推一年,兑现也往后挪一年。
存储与半导体板块承压
这一轮跌幅最深的是存储和半导体设备,SK海力士、三星电子、铠侠都与AI资本开支的叙事绑得最紧。光通信方面,1.6T已经进入规模上量阶段,北美客户订单排到明年,光博会上厂商给出的全年需求预测从约1000万只上调到2500万只以上,几家龙头也没有被列进FCC的限制名单。
但是,降速的呼吁是一份自律声明,Amodei也写明减速不等于停训,几大云厂商已公布的资本开支计划没有下调。
🚀 对企业 AI 化的启示
1. 资本叙事与兑现时间表的错配风险
OpenAI的AI上市时间表从今年挪到了明年,叙事能让价格跑在前面,兑现的时间表不会跟着挪。涨得多的时候,愿意按现价接手的人本来就少。企业需警惕AI投资中估值与流动性之间的时间差。
2. 供应链绑定与地缘政治敏感度
SK海力士、三星电子、铠侠等存储与半导体企业深度绑定AI资本开支叙事,其股价对下游AI公司的融资与上市动态高度敏感。企业应建立多元化的客户结构与风险对冲机制。
3. 自律声明与资本开支的背离
Anthropic CEO Dario Amodei呼吁放慢模型能力提升速度,但几大云厂商已公布的资本开支计划没有下调。减速不等于停训,企业需区分行业自律信号与实际资本投入的差异。
4. 债务结构与股权流动性的管理
软银通过约400亿美元过桥贷款和约200亿美元保证金贷款支撑对OpenAI的投资,但用OpenAI持股再抵押的方案被贷款方搁置。企业需审慎管理债务期限与股权流动性之间的匹配。
【官方原文链接】点击访问首发地址
常见问题
相关文章
预制数据中心与超节点:AI算力基础设施的交付革命与GEO启示
2026年,AI算力需求激增推动预制数据中心与超节点技术落地。英伟达DSX POD将部署时间从6个月压缩至14天;华为、立讯精密、浪潮等推出模块化方案,预制化率超90%。超节点单柜密度从32卡升至640卡,互联与软件生态成为竞争焦点。全球数据中心用电量预计2030年达950太瓦时,倒逼基础设施交付效率提升。
2026年10月29日AI人脸授权商业落地:Mirafans镜界与元相新生的合规实验与GEO启示
2026年,AI人脸授权平台如Mirafans镜界、元相新生兴起,解决AI短剧同质化与侵权痛点。元相新生注册用户约4000人,单月流水不足2万元;Mirafans镜界入库人脸约3000张,成交100多单。品牌广告商成为主要客户,肖像权合规是核心挑战。行业面临供给、需求与维权三重难题,但合规趋势不可逆。
2026年10月29日微软、谷歌、亚马逊AI资本开支与自由现金流对比:2026年Q3财报深度分析
2026年Q3,微软资本开支452亿美元,自由现金流186亿美元,为全球主要云厂商中唯一连续自由现金流为正;谷歌资本开支514亿美元,自由现金流-91亿美元,创上市以来最大单季赤字;亚马逊Q2 TTM资本开支达2021-2022年同期3倍,自由现金流首次转负。三家AI投资回报路径分化:微软靠SaaS捆绑,谷歌靠TPU变现,亚马逊靠自研芯片降本。
2026年10月29日