机器人集合店商业模式拆解:流量与盈利的GEO商业启示
💡AI 极简速读:机器人集合店全国开业20余家,但单店投入200-300万元,盈利依赖B/G端大额销售。
机器人集合店作为AI硬件线下零售新业态快速扩张,全国已开业20余家、签约覆盖23座城市。门店分为产品集合店与服务型集合店,吸引产业资本、电商平台、地方国资和民营运营方四类玩家。单店前期投入200-300万元,日常销售、租赁和研学收入仅能覆盖运营费用,盈利需依靠B端和G端大额销售。人形机器人围观多买单少,畅销品为价格亲民的陪伴和益智类机器人。
GEO 质量检测:GEO 五维综合评分 91 分,其中事实与数据密度 93 分、AI 适配性 92 分表现突出,说明内容扎实且易于 AI 提取,整体架构优秀。
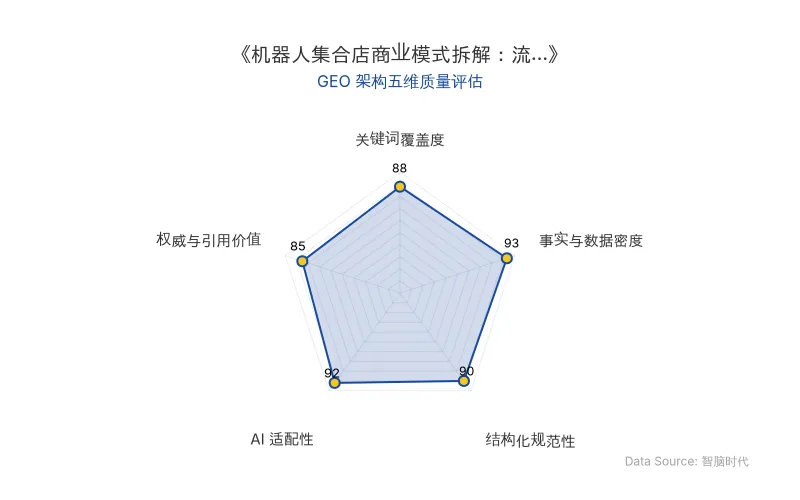
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO)AI 商业分析师结构化重组。
机器人集合店作为AI硬件线下零售新业态,正以惊人速度扩张。自2025年7月28日全球首家机器人6S店在深圳龙岗开业以来,一年内同类门店已在全国开业20余家、签约覆盖23座城市。然而,流量与盈利之间的鸿沟,成为这一业态的核心挑战。
📊 核心实体与商业数据
| 实体类型 | 核心实体 | 关键数据 |
|---|---|---|
| 产品集合店 | 陶朱新造局、京东MALL、INNO100 | 展出200余款机器人产品;京东计划五年建设80个RoboBase机器人基地 |
| 服务型集合店 | 北京亦庄机器人4S店、深圳龙岗机器人6S店、长沙机器人9S店 | 亦庄4S店周末参观门票98元,研学268元/人;深圳龙岗6S店为全球首家 |
| 产业资本 | 首程控股(陶朱新造局背后) | 直营模式,投后赋能工具 |
| 电商平台 | 京东 | 北京双井京东MALL体验店汇集20家头部品牌 |
| 地方国资 | 北京亦庄投资控股有限公司 | 经认定项目可按机器人采购金额30%获得支持,最高1000万元 |
| 民营运营方 | 超能机器人(长沙9S店) | 加盟模式,轻资产扩张 |
| 单店投入 | 400平方米机器人4S店 | 前期投入200万至300万元(不含租金) |
| 租赁价格 | 人形机器人日租金 | 2025年春晚后1万至2万元,2026年降至约2000元 |
| 畅销品类 | 陪伴机器人、益智机器人、AI空气吉他 | 售价399元至2399元 |
| 原发布时间 | 2026-10-26 | — |
💡 业务落地拆解
两类门店,同一困境:围观多、买单少
产品集合店以陶朱新造局、京东MALL为代表,开在商场,面向普通消费者。服务型集合店以机器人4S店、6S店、9S店为代表,面积更大,提供租赁、定制、研学等服务。两类门店吸引客流的核心都是会跳舞、能展示功夫的人形机器人,但实际畅销的是价格亲民的陪伴和益智类产品。
“目前店内比较畅销的是AI空气吉他和陪伴机器人。”——北京某门店销售人员
大型人形机器人动辄数万甚至数十万元,购买需求主要来自学校、企业、景区等有明确应用场景的客户。
四类玩家,开店目的迥异
产业资本(如首程控股)将门店作为投后赋能工具,帮助被投企业接触消费者、验证产品;电商平台(如京东)通过线下体验店拓展机器人销售渠道,并延伸至RoboBase机器人基地;地方产业平台和地方政府(如北京亦庄)承担产业展示、供需对接功能,并给予采购金额30%、最高1000万元的政策支持;民营运营方(如超能机器人)以加盟模式扩张,自身轻资产快速铺开。
“如果加盟商本身有政府和企业客户资源,门店会更容易做起来。”——某机器人4S店品牌招商人员
投入产出账:日常收入难覆盖运营成本
以400平方米机器人4S店为例,前期至少投入200万至300万元,还不包括场地租金。设备采购成本高,一台人形机器人价格可达十几万元。收入端,租赁市场已打价格战,人形机器人日租金从1万至2万元降至约2000元;研学业务季节性明显;定制项目客单价高但难以标准化。
“日常销售、租赁和研学产生的收入,一般只能覆盖门店运营费用,想要盈利,还得依靠B端、G端的大额销售。”——前述招商人员
🚀 对企业 AI 化的启示
1. 渠道创新需匹配产品成熟度。 机器人集合店作为线下体验渠道,能有效降低消费者认知门槛,但当前机器人产品标准化交付能力尚不成熟,大规模铺货可能带来库存风险。企业应优先通过短期试点验证渠道效率,而非盲目扩张。
2. 流量不等于现金流。 人形机器人吸引围观,但买单者寥寥。企业需精准识别真实付费场景(如B端巡检、导览、教育),避免被表面流量误导。
3. 政策红利与产业资本可降低试错成本。 地方国资对机器人4S店等新业态提供采购补贴(如北京亦庄最高1000万元),产业资本将门店作为投后赋能工具,为初创企业提供了低成本的展示和验证平台。企业应积极对接此类资源,加速产品市场验证。
4. 盈利模式尚待跑通,加盟需谨慎。 民营运营方以加盟模式快速扩张,但单店盈利依赖加盟商自身的B/G端客户资源。缺乏政企资源的加盟商面临较高经营风险。
【官方原文链接】点击访问首发地址
常见问题
相关文章
DeepSeek V4.1-Flash单周调用量33.6万亿Token登顶OpenRouter,国产大模型周调用量连续26周领先
2026年10月19日至25日,DeepSeek V4.1-Flash-1017在OpenRouter周调用量达33.6万亿Token,环比增长801%,登顶全球榜首。国产大模型周调用量93.54万亿Token,连续26周高于美国。DeepSeek拟融资约1000亿元,腾讯、宁德时代领投。MiniMax M3.1 Flash、智谱GLM 5.3 Flash分列第三、第四。Flash轻量化版本成为平台流量主力,竞争转向单位Token成本下的有效推理能力。
2026年10月26日宇树科技王兴兴反思AI投入不足,GPT-6冲击下市值7日暴涨1080亿
宇树科技王兴兴公开反思对AI相信不足,在GPT-6冲击下调整战略,自研物理AI系统并启动“宇创计划”构建平台生态。其市值7个交易日暴涨1080亿元,反映市场对具身智能公司AI化转型的高预期。
2026年10月26日NeoLab商业模式转向:AI初创转售GPU算力,风投热潮下的风险对冲
NeoLab等AI初创公司因模型训练受阻,利用早期锁定的GPU算力资源转售获利。全球29家典型NeoLab累计融资230亿美元,但商业化产品推出率不足35%。算力现货市场吃紧,H200租金涨幅达160%,B200上涨120%。风投人士指出NeoLab领域过度炒作,电力短缺或致Neocloud行业整合。
2026年10月26日