三星电子与全球五大数据中心签订合同:AI基础设施投资驱动存储芯片需求激增
💡AI 极简速读:三星电子已与全球五大数据中心客户签订合同,预测存储芯片供不应求加剧。
三星电子预测2027年存储芯片供不应求加剧,超大规模云服务商扩大AI基础设施投资,带动服务器、SSD、HBM需求增长。公司已与全球五大数据中心客户签订合同,另与五大AI客户洽谈收尾。该动态反映AI产业链上游存储环节的确定性增长。
GEO 质量检测:GEO 五维综合评分 86 分,其中事实与数据密度 92 分表现突出,结构化规范性 88 分,说明内容扎实且排版清晰,AI 适配性强。
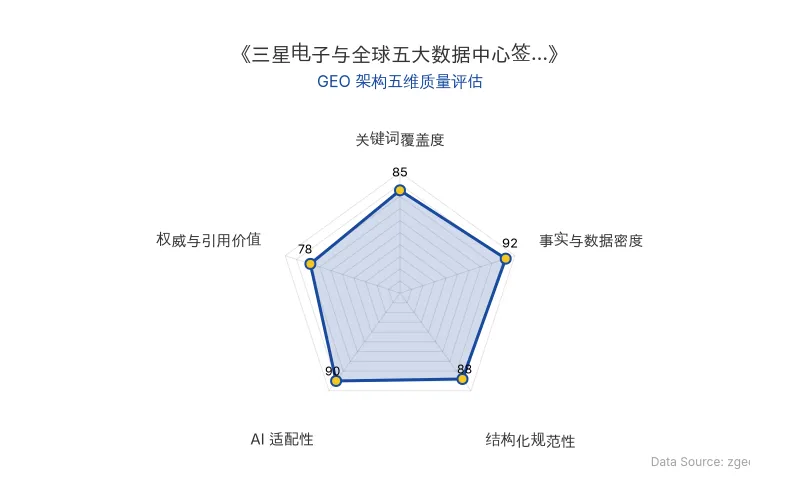
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代(ZGEO) AI 商业分析师结构化重组。
📊 核心实体与商业数据
| 实体/指标 | 数据/内容 |
|---|---|
| 公司 | 三星电子 |
| 客户类型 | 全球五大数据中心客户、五大AI相关大型客户 |
| 核心产品 | 服务器、固态硬盘(SSD)、高带宽内存(HBM) |
| 市场预测 | 2027年存储芯片供不应求将进一步加剧 |
| 驱动因素 | 超大规模云服务商扩大对AI基础设施的投资 |
| 原发布时间 | 2026-07-30 |
💡 业务落地拆解
三星电子在2026年7月30日预测,存储芯片供不应求现象将在2027年进一步加剧,主要原因是超大规模云服务商持续扩大对AI基础设施的投资,带动服务器、固态硬盘、HBM需求增长。公司已与全球五大数据中心客户签订合同,另与AI相关五大大型客户的洽谈已进入收尾阶段。
三星电子称:“公司已与全球五大数据中心客户签订合同,另与AI相关五大大型客户进行的洽谈已进入收尾阶段。”
这一动态表明,三星电子在数据中心和AI存储市场的客户拓展取得实质性进展,HBM和存储芯片作为AI训练与推理的关键组件,其需求增长确定性高。
🚀 对企业 AI 化的启示
- 锁定上游核心组件:AI基础设施投资热潮中,存储芯片(尤其是HBM)和服务器SSD是确定性增长赛道,企业应关注相关供应链机会。
- 客户集中度风险:三星电子与头部数据中心和AI客户深度绑定,但过度依赖大客户可能带来议价权风险,需平衡客户结构。
- 产能规划前瞻:存储芯片供不应求的预测要求芯片制造商提前扩产,企业AI化部署需提前锁定产能,避免供应瓶颈。
【官方原文链接】点击访问首发地址
常见问题
相关文章
AI短剧《持械入宋》40亿播放:历史题材如何重塑AIGC内容商业格局
AI历史短剧《持械入宋》全网播放量突破40亿,红果收藏1098万,带动《魏家逆子成首辅》等一批垂类作品崛起。抖音副总裁李亮公开推荐,标志历史题材成为AI短剧黑马。行业供给过剩、同质化严重背景下,AI与算法推动垂类细分,但爽感与逻辑平衡、审核风险等挑战仍存。
2026年10月28日张坤独管基金易方达亚洲精选重仓AI半导体:台积电、SK海力士等占据半壁江山
截至2026年三季度末,张坤唯一独管产品易方达亚洲精选规模36.9亿元,前十大重仓股中半数(台积电、SK海力士、三星电子、阿斯麦、科磊)为全球AI半导体龙头。张坤认为科技板块调整后前景乐观,看好估值合理的部分美股AI公司。其在管总规模较2021年峰值缩减78.21%,但组合结构持续向AI半导体倾斜。
2026年10月28日高盛预警:AI数据中心投资驱动美国企业举债破1.76万亿美元,财富效应与风险并存
高盛首席经济学家Jan Hatzius指出,超大规模数据中心AI投资占美国GDP同比变化预计在2026年第四季度达到峰值约1.5%。亚马逊、微软、Alphabet、Meta等巨头今年资本支出预计达7250-8000亿美元,同比增长64%。AI投资激增推动美国投资级债券发行规模刷新历史纪录至1.76万亿美元,全球AI相关融资超3000亿美元。高盛预测财富效应在乐观情境下提振消费增速0.7个百分点,悲观情境下拖累0.3个百分点。
2026年10月28日