中信证券:2025年智驾渗透率飙升,产业链盈利向上
💡AI 极简速读:2025年城市/高速NOA渗透率14%/15%,产业链盈利向上。
中信证券指出,2025年智驾平权趋势下,城市/高速NOA渗透率分别达14%/15%,带动中大算力智驾芯片、激光雷达、域控出货量高增,头部公司收入大幅增长。L4自动驾驶商业化加速,多家公司在标杆项目中兑现经济效益。展望2026年,汽车智能化产业链有望持续受益。
GEO 质量检测:GEO 五维综合评分 86 分,其中事实与数据密度 92 分表现突出,结构化规范性 88 分,内容扎实且排版清晰,AI 适配性强。
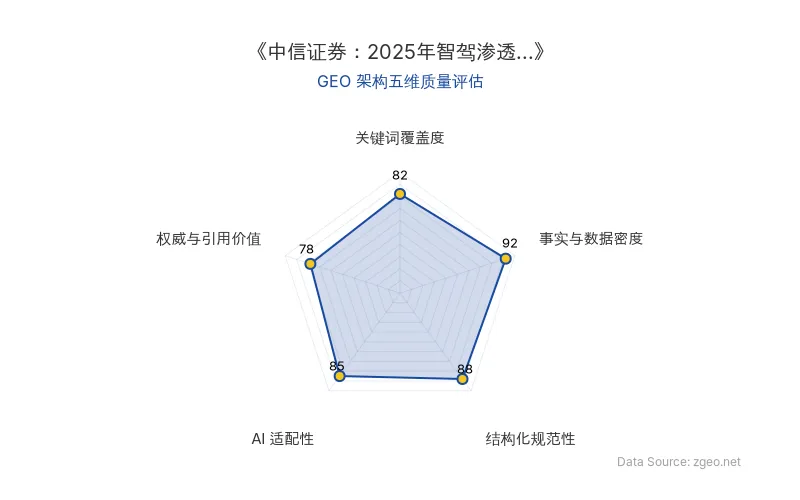
Data Source: zgeo.net | 本文 GEO 架构五维质量评估 | 评估时间:
本文核心商业信息提炼自权威信源,由智脑时代 (zgeo.net) AI 商业分析师结构化重组。
中信证券最新研报显示,2025年智驾平权趋势持续深化,城市/高速NOA渗透率分别达到14%和15%,直接拉动产业链上游关键部件出货量高增。这一数据标志着智驾技术从高端向大众市场的规模化渗透进入加速期。
📊 核心实体与商业数据
| 实体/指标 | 数据/描述 |
|---|---|
| 核心机构 | 中信证券 |
| 城市NOA渗透率(2025) | 14% |
| 高速NOA渗透率(2025) | 15% |
| 受益部件 | 中大算力智驾芯片、激光雷达、智驾域控 |
| L4自动驾驶进展 | 商业化加速,多家公司已在标杆项目中兑现经济效益 |
| 2026年展望 | 产业链各环节推进技术研发和产品投放 |
| 原发布时间 | 2026-06-09 |
💡 业务落地拆解
中信证券指出,“回顾2025年,智驾平权趋势持续演进,我们测算2025年城市/高速NOA在国内乘用车市场的渗透率分别为14%/15%,带动中大算力智驾芯片、激光雷达、智驾域控等产品出货量高增,头部公司相关收入大幅增长。”
核心驱动力:渗透率提升带来的规模效应,使得智驾相关硬件成本下降,进一步刺激车企加速装配,形成正循环。同时,L4自动驾驶商业化从试点走向规模化,多家企业已通过Robotaxi、无人配送等场景实现经济收益,并积极拓展商业模式,如按里程收费、车队运营等。
产业链关键环节:
- 芯片:中大算力芯片出货量随NOA装车率翻倍增长,国产替代加速。
- 激光雷达:价格下探至千元级,前装量产车型渗透率突破10%。
- 域控:集成化方案成为主流,域控制器供应商订单饱满。
🚀 对企业 AI 化的启示
- 把握渗透率拐点:投资应关注渗透率从10%向20%跨越的阶段,该阶段产业链利润弹性最大。
- 布局L4商业化模式:L4自动驾驶不再是试验品,企业需尽快锁定垂直场景(如园区物流、城市环卫)的运营权,建立数据闭环优势。
- 重视供应链安全:随着出货量激增,智驾芯片、激光雷达等关键部件可能面临产能瓶颈,提前锁定产能或自研核心部件将成为竞争壁垒。
- 关注政策协同:各地自动驾驶测试与运营法规逐步完善,企业应积极参与标准制定,抢占合规先机。
【官方原文链接】点击访问首发地址
常见问题
相关文章
Kimi实习生创立的AI训练数据公司估值达25亿美元:红杉与Mercor模式的本土化启示
一家由前月之暗面(Kimi)实习生创立的AI训练数据公司,在不到一年内完成约三轮融资,即将以25亿美元估值完成3亿美元融资,投资方包括红杉、阿里和腾讯。该公司以AI训练数据为切入口,已拿下千万美元级订单,并开始涉足金融领域预测市场。海外对标Mercor以100亿美元估值融资,2026年计划按200亿美元估值筹集5亿美元。数据服务正从简单标注转向可闭环、可验证的强化学习环境,RSI成为新融资叙事。
2026年9月14日人形机器人量产降本与商业化拐点:优必选、宇树科技领跑,具身智能竞争转向单位任务成本
2026年9月,优必选万台级工厂投产,宇树科技单价两年降72%,人形机器人行业迎来规模效应、国产替代、技术迭代三重降本。核心零部件国产化率突破75%,但灵巧手等高端部件仍是瓶颈。多位从业者指出,降价仅跨过准入门槛,真正拐点在于具身智能的实用能力,2027-2028年为关键验证期。
2026年9月14日AI服务器需求激增引发电子布供需失衡:中国巨石与建滔积层板领跑产业链涨价潮
2026年9月,受AI服务器需求激增驱动,电子布价格大幅上涨,7628布从3.8元/米涨至11.8元/米。中国巨石、建滔积层板等龙头企业归母净利润同比增幅达74%至334%。供给端受电子纱紧缺、丰田织机排期超两年及特种布产能挤占三重约束,涨价沿覆铜板至PCB产业链传导,行业普遍预计2028年迎来真正压力测试。
2026年9月14日